


一周展望:美国2月通胀数据来袭,能否缓解市场的下跌?
上周主要产品涨跌幅
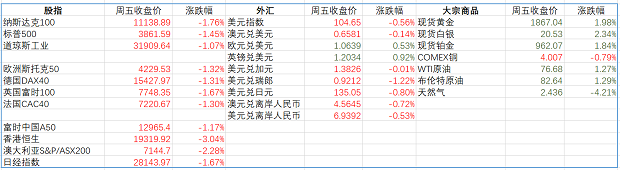
来源:CMC Markes
本周重要经济事件和数据
美国2月CPI —— 周二
自 2 月加息25个基点之后,美国的经济数据发生了变化。 1 月份零售额环比飙升 3%,美国就业人数增长也飙升。 尽管 1 月份总体通胀率从 6.5% 降至 6.4%,但市场此前预计会有更大的跌幅。 而核心通胀再次反弹至 5.6%。 自这些数据发布以来,12 月份的生产者价格指数 (PPI) 被向上修正。 这意味着 1 月份核心 PPI 为 5.4%,而不是 4.9%。通胀格局发生了变化,美联储在国会听证会的讲话表现的足够鹰派,使3月加息50个基点的概率飙升。
上周五公布的美国2月非农数据显示失业率超预期反弹至3.6%,而2月非农新增就业人数为31.1万人,高于市场普遍预期的22.5万人。2月时薪同比上涨4.6%,低于预期的4.7%,但仍高于前值的4.4%。环比增幅下降至0.2%。劳动参与率升至62.5%,为2020年3月以来最高。这份数据喜忧参半,并不足以对美联储3月加息的幅度起到决定性作用,本周二的通胀数据将是美联储关注的焦点
市场预期 2 月总体CPI将进一步放缓至 6%,核心CPI同比增速将放缓至 5.4%。若数据能符合或超预期下降,叠加美国银行业近期出现的流动性危机或使美联储3月加息50个基点的概率下降,即有可能引发市场一定程度的反弹。
美国2月零售销售 —— 周三
美国的个人支出在去年 11 月和12月分别环比下降 0.6%/1.1%,然而在强劲的劳动力市场的推动下在 1 月反弹,环比增长 3%。 这是自 2021 年 3 月以来的最大增幅,原因是美国消费者支出大幅回升。
最大的问题是强劲的消费是否会持续到 2 月份。 如果确实如此,它将对美联储的利率政策、本月即将召开的会议发布的前瞻性指引以及未来加息点阵图的轨迹产生影响。市场预期2月零售销售和环比增长0.2%。
中国1-2月零售销售 —— 周三
在中国从 12 月开始解除疫情封锁 后,1 月至 2 月期间(包括农历新年)的零售数据有可能带来显着的上行惊喜。
中国的贸易平衡表明国内需求有所改善,而农历新年庆祝活动刺激了消费报复性反弹,因为消费者在节前的消费备货过节需求,市场预计1-2月同比增长 3.5%,高于12月的-0.2%。1-2月工业生产预计同比增长 2.6%,去年12月为1.3% 。
欧洲央行利率决议 —— 周四
欧洲央行本周预期将加息 50个基点。 市场关注的焦点是还会有多少次加息。 在德国央行行长纳格尔的领导下,欧洲央行的鹰派变得更加直言不讳。 尽管德国经济可能陷入衰退,但纳格尔呼吁对通胀采取更积极的行动。 最近的欧洲央行会议纪要显示,几位管理委员会成员希望在上次会议上采取比50个基点更激进的举措,要求加息 75 个基点。
欧洲央行正在权衡过度紧缩与放任通胀根深蒂固的风险。 欧洲央行成员呼吁收紧货币政策,例如欧洲央行管委罗伯特·霍尔兹曼,他呼吁在 3 月、5 月、6 月和 7 月加息 50 个基点。 市场已经开始消化欧洲央行终端利率水平超过 4% 。 但意大利等负债率较高的国家的长期收益率进一步上升可能会引发问题。 随着核心 CPI 创下 5.6% 的历史新高,西班牙、法国和德国的总体通胀上升,欧洲央行正在采取积极的措施,但也需要继续关注金融稳定。
以下是具体经济数据和事件:
周一:无重要数据和事件
周二:英国2月失业率
美国2月CPI
周三:中国1-2月社会消费品零售总额
中国1-2月规模以上工业增加值
中国1-2月城镇固定资产投资
中国1-2月城镇调查失业率
中国1-2月全国房地产开发投资
美国2月零售销售
美国2月PPI
欧元区1月工业产出
周四:澳大利亚2月季调后失业率
欧洲央行利率决议
周五:欧元区2月CPI终值
美国3月一年期通胀预期
美国3月密歇根大学消费者信心指数
本周重要产品关注
道琼斯工业指数 DJI Cash—— 日线图
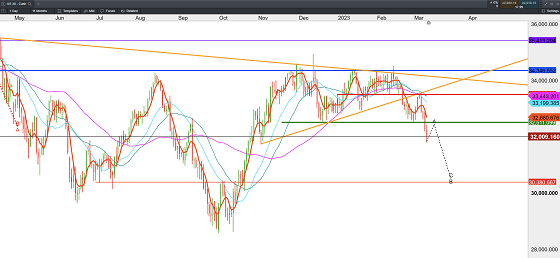
来源:CMC Markets(3月11日)
上周道琼斯工业指数受美联储主席鲍威尔的鹰派发言和硅谷银行破产的双重利空下大幅下跌,上周五的就业报告虽然新增就业人数相较于上个月大幅放缓,一度刺激道指期货小幅反弹至32400。但失业率超预期升高至3.6%(坏数据对股市为坏消息),叠加对美股银行股的恐慌担忧促使美股在开盘后冲高收阴,日低一度跌至31780。
本周的CPI数据将格外关键,若通涨出现有效下降,或引发股指出现一定的短线反弹,但从目前形态上看在跌破32500一线后意味着顶部区域的形成。因此,当前的策略仍以逢高看空为主。下方目标:30400。
现货黄金 XAU/USD —— 日线图
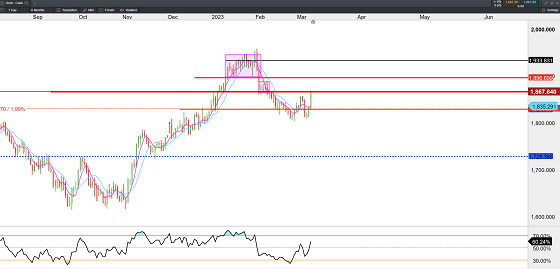
来源:CMC Markets(3月11日)
现货黄金周五强劲上涨,其利多因素为:
1. 美国2月失业率上升,工资增速放缓,加息50个基点的概率下滑,美元指数下跌
2. 银行业出现恐慌担忧,避险情绪推升黄金走强
当下黄金来到重要的阻力1865附近,金价在周五收盘1867.64美元/盎司,本周需观察价格能否有效企稳,若突破企稳或进一步反弹至1900。
欧元兑美元 EUR/USD —— 日线图
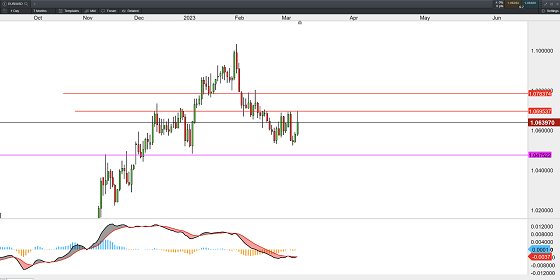
来源:CMC Markets(3月11日)
欧元兑美元周五因美元走软大幅度走强,但在冲击1.07时失败,该位置也为自3月初以来的阻力区域。本周欧洲央行或加息50个基点,投资者需留意欧洲央行在此次加息后对接下来的加息幅度作何指引,若表现的足够鹰派或使欧元短线有进一步冲高的可能性。若价格突破1.07或再次挑战2月14日以来的高点1.078。反之价格或进一步下跌至1.048附近
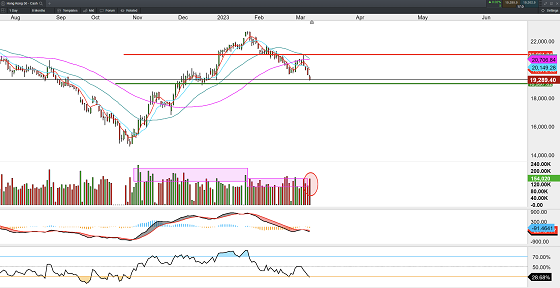
香港恒生指数 HSI Cash —— 日线图
来源:CMC Markets(3月11日)
香港恒生指数上周连续4日延5日均线下跌并跌破2月底以来的低点。指数在周二至周四连续缩量下跌,周五虽继续下跌但未出现放量跌破支撑19000。因此,不排除价格在19000附近会出现一定的反弹修复空间。但价格在5日均线之下看多风险相对较高,投资者需等待明显的企稳信号再择机入场。若跌破进一步跌破19000失守去年12月以来的重要支撑或引发指数进一步下跌。
李竹君 Leon Li
CMC Markets市场分析师
免责声明:本网所发所有文章,包括本网原创、编译及转发的第三方稿件及评论,均不构成任何投资建议,交易操作或投资决定请询问专业人士。
文章来源:CMC Markets

相关阅读
免责声明:本网站信息仅供一般参考,不构成投资或财务建议。虽力求准确与完整,但不保证信息的准确性、完整性或时效性。投资有风险,决策前请咨询专业独立顾问。使用本网站即视为接受本免责声明。
热门点击
-
- 【澳股聚焦】ASX年内涨幅归零之后 市场在等待什么?
-
- 【异动股周报】NMD首秀飙升 DAL见矿翻番 ALV单日飙200% 资源与生物科技双线爆发
-
- 【异动股】Image Resources(ASX:IMA) : 一家市值3千万的澳洲矿企 手里捏着龙佰集团最想要的下一座矿
-
- 中国资本vs澳洲关键矿产博弈观察:兴业银锡与两家ASX小盘勘探股的“恩怨情仇”
-
- 【10.13】今日财经时讯及重要市场资讯
-
- 嘉能可登陆澳交所 三巨头鼎立时代开启 ASX铜矿标的稀缺格局迎破局者
-
- 【10.14】今日财经时讯及重要市场资讯
-
- 【10.12】今日财经时讯及重要市场资讯
-
- [更新]【10.15】今日财经时讯及重要市场资讯
-
- 2026年IMARC矿业大会悉尼之约 澳大利亚矿业技术与创新力量的全球汇聚
-
- 【异动股】从沉寂到爆量:SKK(ASX:SKK)的信任生意 正在盘口里被重新定价
-
- 液冷数据中心开发商Firmus澳交所上市在即 揽获OpenAI合同大单
-
- AI热潮的首次集体迟疑:Firmus折戟与AirTrunk搁浅 一周之内两次警示
-
- 新州反对党推动工资税减免立法 起征门槛拟提高至150万澳元 中小企业税率拟降至4.75%
-
- 澳储行纪要:15年利率新高背后 澳洲通胀的“内因”正在扩大