


一周展望:美国6月CPI料进一步降温,美国银行股财报季来临!
上周主要产品涨跌幅
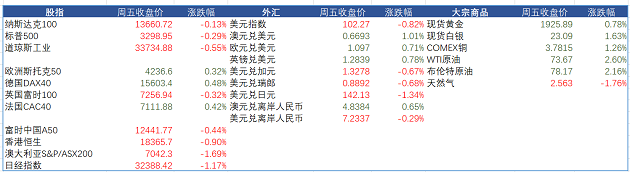
来源:CMC Markets
本周重要经济事件和数据
美国6月CPI —— 周三
美国的通胀水平似乎正朝着正确的方向发展。 5 月份总体CPI增速跌至两年低点 4%,低于 4 月份的 4.9%,远低于 2022 年 6 月 9.1% 的峰值。 与此同时,排除食品和能源的核心CPI也继续放缓,从一个月前的 5.5% 下滑至 5 月份的 5.3%。
市场预期6月的通胀将继续大幅放缓,总体CPI预计同比放缓至3.1%,核心CPI预计同比放缓至5%。
无论即将公布的消费者物价指数 (CPI) 数据如何,鹰派的美联储都可能在 7 月 26 日再次加息。 不过,该数据可能有助于确定美联储是否会为 9 月份再次加息做好准备。
加拿大央行利率决议 —— 周三
加拿大央行在今年3月份暂停加息后,6 月份再次加息 25 个基点至 4.75%,超出市场预期。其加息的主要依据是通胀的反弹、劳动力市场的强劲、房地产市场回暖以及消费支出强劲。加拿大央行还调整了指导方针,让政策制定者可以在需要时灵活地再次加息。 经济学家预期加拿大央行将再次加息25个基点至5%,续刷2001年以来的最高水平。
中国进出口数据 —— 周四
中国近期的贸易数据开始出现乏力,因国内需求疲软和对全球需求的担忧而出现了下滑。这些担忧反映在五月份的数据中。 5月份中国出口(美元)同比下降7.5%,为三个月来首次收缩。 进口(美元)同比下降4.5%。而市场预期6月的数据仍将疲软,其中以美元计算的出口同比预期进一步下降10%,进口预期下降4.7%。
经济放缓可能促使中国当局采取更多措施支持经济。 目前我们已经看到了央行的一些小幅降息措施,但随着工厂出厂数据大幅下降,且近期采购经理人指数(PMI)数据看起来疲弱,中国当前的经济前景仍存在不确定性。
美国银行股Q2财报 —— 周五
花旗
自从花旗集团公布了好于预期的第一季度业绩后,该银行的股价一直在努力上涨。 这可能部分是因为该银行预留了 20 亿美元(略高于预期)来弥补不良贷款的潜在损失,从而为收益报告平添了一些光彩。 第一季度收入同比增长 12%,达到 214.5 亿美元,每股利润为 1.86 美元,利率和交易业务帮助该数字达到 44.5 亿美元。 另一方面,股票业务表现不佳。 第二季度营收预计为 196.1 亿美元,每股利润为 1.44 美元。
摩根大通
摩根大通第一季度的收入飙升至 393 亿美元。 其固定收益、货币和商品 (FICC) 部门的业绩好于预期,贡献了 57 亿美元。 与此同时,在利率上升的推动下,净利息收入飙升 49%,达到 208 亿美元。总存款增至 2.38 万亿美元。 然而,出于对美国经济的担忧,该行将坏账拨备增加了 11 亿美元。
尽管最近存在不确定性,摩根大通首席执行官杰米·戴蒙仍对前景描绘乐观,称消费者支出“保持健康”。 该银行将全年净利息收入预期从 730 亿美元上调至 810 亿美元,戴蒙表示,他预计通胀将在更长时间内保持较高水平,这可能会给经济前景带来压力。 自第一季度数据发布以来,该股大幅上涨,升至 2022 年 2 月以来的最高水平。
第二季度收入预计为 396 亿美元,利润预计为每股 3.76 美元。
富国银行
富国银行在第一季度收入为207.3亿美元,比去年同期增加30亿美元。 每股利润为 1.23 美元。 然而,该银行又拨出 6.43 亿美元来弥补潜在的信贷损失,其中 3.79 亿美元用于商业房地产。 净息差上升超过预期,为 3.2%。 在分类账的贷款方面,值得注意的是平均贷款总额低于市场预期,但这对于拥有大量抵押贷款的银行来说可能并不奇怪。 第二季度收入预计为 201 亿美元,每股利润预计为 1.21 美元左右。
以下是具体经济数据和事件:
周一:中国6月CPI、PPI
2025年FOMC票委、克利夫兰联储主席梅斯特就经济和政策前景发表讲话
周二:英国6月失业率
英国5月三个月ILO失业率
周三:美国6月CPI
加拿大央行利率决议
新西兰央行利率决议
2024年FOMC票委、里奇蒙德联储主席巴尔金就通胀发表讲话
周四:中国6月进出口
美国6月PPI
欧洲央行6月货币政策会议纪要
美联储经济状况褐皮书
周五:美国7月一年期通胀率预期
美国7月密歇根大学消费者信心指数初值
摩根大通、花旗银行、富国银行Q2财报
本周重要产品关注
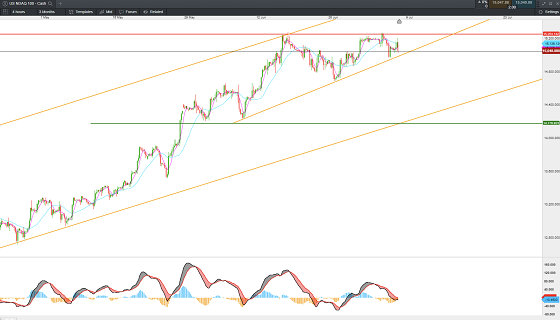
纳斯达克100指数 NDAQ 100 Cash —— 4小时图
来源:CMC Markets(7月9日)
纳斯达克100指数上周曾一度冲至6月16日以来的次高点15278后承压下挫。周五走势反复,非农数据后美股整体表现强势,但在尾盘迅速跳水,回吐当日所有涨幅,反映出上方抛压较重。首先关注4小时支撑15000附近,若失守或进一步测试6月27日低点14700附近。
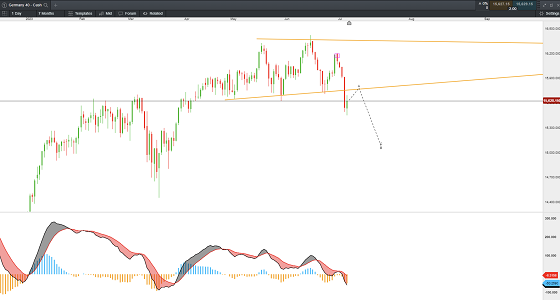
德国40指数 DAX 40 Cash —— 日线图
来源:CMC Markets(7月9日)
欧洲股市上周连续下跌,其中德国指数向下跌破支撑,周五小幅反弹但仍处于阻力之下,MACD形成死叉并跌至0轴下方,当前策略以逢高看空为主。
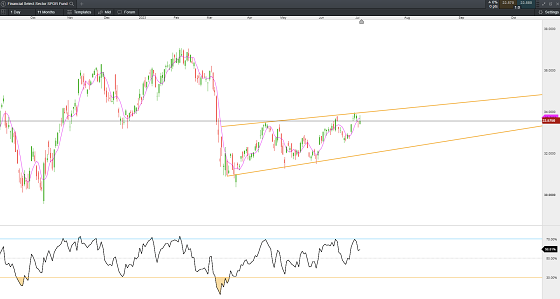
标普金融ETF XLF —— 日线图
来源:CMC Markets(7月9日)
标普金融ETF自3月以来呈现震荡向上整理,目前价格已经触及整理结构中的阻力区域。本周需观察美国银行股的业绩报告,若业绩超出预期并有更乐观的前瞻性整理或支持该ETF向上突破整理区域。反之,价格或再次陷入回落震荡。上方阻力:34。
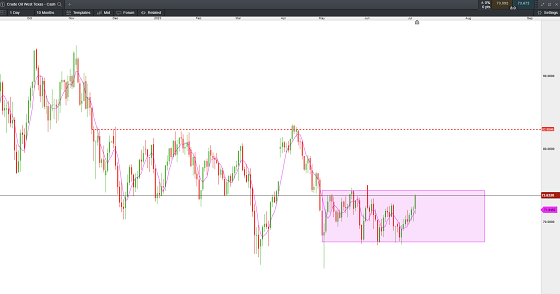
WTI原油 Cash —— 日线图
来源:CMC Markets(7月9日)
在欧佩克+和俄罗斯限制供应后以及夏季出行高峰期带来的需求增加,WTI原油自7月以来持续反弹,目前价格再次来到6月5日以来的高点。从目前结构上看仍处于震荡区域,需观察价格能否向上突破阻力74-75,若形成突破价格或进一步上行至82。
李竹君 Leon Li
CMC Markets市场分析师
免责声明:本网所发所有文章,包括本网原创、编译及转发的第三方稿件及评论,均不构成任何投资建议,交易操作或投资决定请询问专业人士。
文章来源:CMC Markets

相关阅读
免责声明:本网站信息仅供一般参考,不构成投资或财务建议。虽力求准确与完整,但不保证信息的准确性、完整性或时效性。投资有风险,决策前请咨询专业独立顾问。使用本网站即视为接受本免责声明。
热门点击
-
- 【澳股聚焦】ASX年内涨幅归零之后 市场在等待什么?
-
- 【异动股周报】NMD首秀飙升 DAL见矿翻番 ALV单日飙200% 资源与生物科技双线爆发
-
- 【异动股】Image Resources(ASX:IMA) : 一家市值3千万的澳洲矿企 手里捏着龙佰集团最想要的下一座矿
-
- 中国资本vs澳洲关键矿产博弈观察:兴业银锡与两家ASX小盘勘探股的“恩怨情仇”
-
- 【10.13】今日财经时讯及重要市场资讯
-
- 嘉能可登陆澳交所 三巨头鼎立时代开启 ASX铜矿标的稀缺格局迎破局者
-
- 【10.14】今日财经时讯及重要市场资讯
-
- 【10.12】今日财经时讯及重要市场资讯
-
- 2026年IMARC矿业大会悉尼之约 澳大利亚矿业技术与创新力量的全球汇聚
-
- 液冷数据中心开发商Firmus澳交所上市在即 揽获OpenAI合同大单
-
- 澳储行纪要:15年利率新高背后 澳洲通胀的“内因”正在扩大
-
- 新州反对党推动工资税减免立法 起征门槛拟提高至150万澳元 中小企业税率拟降至4.75%
-
- Ballard Mining(ASX:BM1)获4500万澳元机构融资支持 Mt Ida金矿资源扩量与开发工程同步推进
-
- 【异动股】CurveBeam AI(ASX:CVB)HiRise CT设备取得中国准入 触发山东威盈股权投资里程
-
- First Au拟收购西澳Ida Valley金矿项目 年内六起连环并购聚焦西澳大利亚黄金资产整合