


【公司观察】约2000万澳元市值背后:3.47亿澳元券商经济模型如何重估Lithium Plus Minerals(ASX:LPM)?
ACB News《澳华财经在线》证券市场编辑部
一边是0.125澳元的股价和约2000万澳元的公司市值,另一边是券商最新给出的约1.74亿至3.04亿澳元风险调整后项目估值区间。若暂不计入开发阶段的风险折价,Lei锂项目在不同情景下的税后实际净现值进一步达到3.47亿至6.07亿澳元。
这是澳洲上市锂矿勘探开发公司Lithium Plus Minerals Limited(ASX:LPM)及其100%持有的Lei锂项目目前最引人注目的一组反差。
Blue Ocean Equities最新研报分别为Lei建立了基础和扩展两种经济情景。按50%风险调整后,券商测算的LPM每股净现值介于1.12澳元至1.97澳元;未经风险调整则介于2.25澳元至3.93澳元。研报采用的股价为0.12澳元,据此计算,风险调整后的潜在升幅约为837%至1538%。
基础情景采用Lei现有522万吨、品位1.50% Li₂O矿产资源量的75%,即约390万至400万吨作为采矿量,对应约7年矿山寿命和3.47亿澳元税后实际净现值;扩展情景加入Lei及Lei Secondary勘探目标区间的低端部分,将采矿量提高至约800万吨,矿山寿命延长至12年,净现值升至约6.07亿澳元。
这些数字属于基于项目未来现金流测算的每股净现值,并非单一目标价。但它们提出了一个值得深入观察的问题:一家仍按小型初级资源公司定价的企业,旗下项目为何能够在券商模型中呈现出数倍乃至数十倍于当前市值的经济体量?
答案并不只在锂价假设里。Lei现有522万吨高品位JORC矿产资源量、无需在初期建设常规选矿厂和尾矿设施的DSO路径、矿石分选可能带来的品位提升和运输减量、约80公里的达尔文港物流半径,以及Lei主矿体与Lei Secondary共享地下开发设施的可能,共同构成了这套经济模型的项目基础。
与此同时,Blue Ocean Equities的模型主要计算Lei第一阶段DSO开发的经济潜力,尚未纳入Perseverance及其他新发现、Wingate和Arunta项目、LPM持有的Moonlight Resources(ASX:ML8)10.6%股权,以及山东东营浮选加工和贸易平台可能创造的价值。未来项目融资带来的股份增发和股权稀释,也未反映在每股净现值中。
从开发条件看,Lei已经取得期限20年的采矿租约,补充环境报告已提交北领地环境保护局评估,DSO范围研究临近完成。项目可通过约80公里公路连接达尔文港,Canmax提供潜在承购及融资合作空间;由Bill Beament领导、目前位列LPM前十大股东的Develop Global,则拥有丰富的地下矿开发经验,并已取得邻近Lei的Core Lithium(ASX:CXO)旗下BP33地下矿采矿合同。
今年9月,ACB News曾从资源品位、DSO开发、达尔文物流和中国下游衔接等角度,分析Lei为何值得重新审视。如今,随着环境审批取得新进展,以及Blue Ocean Equities首次将资本投入、生产规模、成本、现金流和资源扩张纳入同一套经济模型,市场也获得了一把衡量Lei潜在商业体量及LPM当前定价的新尺子。
约2000万澳元市值与券商风险调整后估值之间的距离能否缩小,取决于Lei能否跨过范围研究、PFS、审批、融资、最终投资决定和矿山建设等节点,也取决于LPM为此付出的融资及股权稀释代价。至少从研报描绘的经济轮廓看,市场需要重新审视的已不只是拥有522万吨锂资源的LPM,而是一条逐渐成形的低资本投入开发路径,以及这条路径可能带来的现金流和公司价值。
Blue Ocean Equities对LPM的不同情景估值
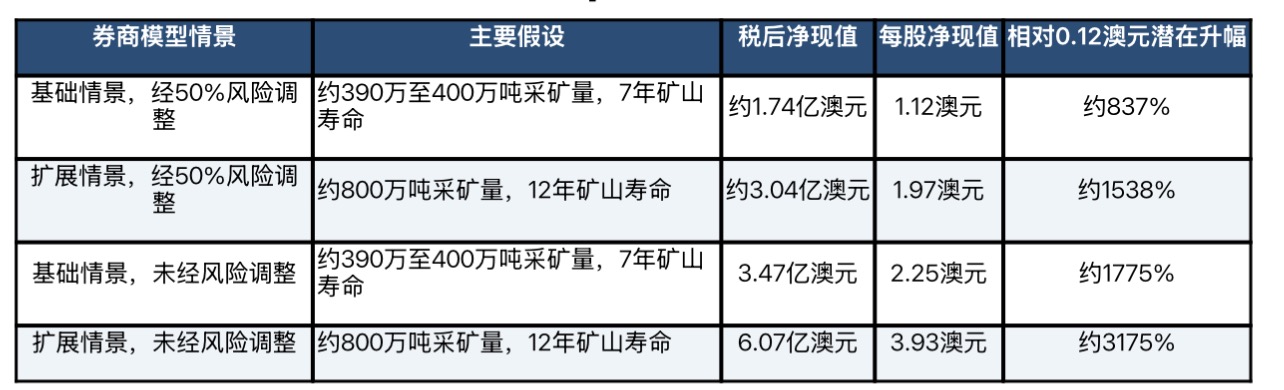
资料来源:发布于Lithium Plus Minerals Limited(ASX:LPM)网站的Blue Ocean Equities研报。风险调整后的项目净现值按50%风险调整系数折算;上述每股数字为净现值测算,并非单一目标价。
锂市供需趋向收紧 DSO路径的行业窗口正在打开
如本网早前报道,Lithium Plus Minerals Limited(ASX:LPM)将直运矿(DSO)作为Lei项目初期开发方案,是公司在综合评估项目资源、资本投入、开发周期和产品销售路径后作出的一项战略选择。
Blue Ocean Equities最新研报,则把这一选择放入全球锂市场供需变化及澳大利亚矿山成本上升的背景中,为观察Lei的开发路径提供了更广阔的行业视角。
研报援引S&P Global数据指出,2026年全球锂化学品消费量预计增长13.5%,高于9.9%的供应增幅,市场过剩量可能由2025年的14.1万吨碳酸锂当量收窄至10.9万吨。
电动车仍是锂需求的主要来源,电池储能系统对新增需求的贡献则在持续扩大。向更长周期看,研报引用国际能源署数据称,在既定政策情景下,到2035年,现有及已公布项目的预计矿山供应量可能较原生锂需求低约40%。
这些预测反映出锂市场正在发生变化:前一轮高锂价推动的新增产能集中释放,形成阶段性供给过剩,但持续增长的下游需求正在逐步吸收新增供应。短期市场仍会受到产能、库存和价格波动影响,中长期则需要新的优质矿山接续进入。
供需关系逐渐改善的同时,澳大利亚锂矿行业的成本压力也在重新上升。研报援引Project Blue的分析称,澳大利亚锂矿全部维持成本在2025年回落后,于2026年明显抬升,特许权使用费、人工及其他运营投入是主要推动因素。对于需要在澳大利亚建设完整选矿体系的项目而言,选矿厂、尾矿设施以及相关能源和基础设施不仅推高前期资本门槛,也增加了投产后的运营成本。
在这样的行业环境下,能够降低初始资本投入、缩短建设链条并分阶段进入市场的DSO模式,其商业吸引力开始显现。
它为部分具备条件的项目提供了一条不同于传统“矿山加选矿厂”的开发路径:先通过相对简化的生产流程形成可销售产品,在建立销售和现金流后,再根据资源规模、市场条件和资本实力决定是否向精矿生产及下游加工延伸。
但DSO并不适用于所有锂矿项目。它能否形成具有竞争力的商业模式,最终仍取决于具体项目的资源品位、矿体条件、产品质量、运输距离及市场通道。
而这正是Lei与Blue Ocean Equities经济模型之间的下一层联系。
522万吨资源如何撑起一套3.47亿澳元经济模型
Blue Ocean Equities对Lei的判断并非单纯建立在锂价回升或行业供需改善的预期之上。真正支撑其经济模型的,是Lei自身的资源品位、矿体形态、开发方式、矿石分选效果和港口物流条件。
Lei由LPM 100%持有,现有JORC矿产资源量为522万吨、氧化锂品位1.50%,所含氧化锂约7.84万吨,其中55%已经进入指示资源量类别。Blue Ocean Equities将其称为澳大利亚品位较高的锂矿床之一。
对于拟采用DSO方式开发的项目而言,资源品位直接关系到每吨外运矿石所含的锂价值。Lei的资源规模虽然不以绝对吨位见长,但1.50% Li₂O的品位为项目在不经过常规浮选的情况下形成可销售矿石产品提供了基础。
矿体条件则决定了Lei将以怎样的方式进入生产。
Lei近地表矿化相对有限,主体矿体呈陡倾斜至近直立形态。初步矿山规划考虑从地表建设箱形开挖及斜坡道,进入地下矿体后采用常规钻爆方式组织开采。
Lei主矿体与Lei Secondary相距较近,拟议斜坡道有望布置在两个矿体之间。若后续钻探能够将Lei Secondary的勘探目标转化为JORC矿产资源量并纳入矿山计划,两个矿体可能共享部分地下通道和地面设施,同时为矿山增加采矿工作面。
这一设计的意义,在于新增资源未来可能不需要重新建设一套独立的地下开发系统,从而提高既有斜坡道、设备和地面基础设施的利用效率。
在地面处理环节,Lei初期开发方案相对简洁。矿石拟在矿区完成破碎和筛分后直接进入运输体系,项目起步阶段无需建设常规浮选厂和尾矿储存设施。
对于一家当前市值约2000万澳元的初级矿业公司而言,这种开发方式使LPM能够把有限资本优先投入地下矿山、破碎筛分及运输等直接关系到首批销售的环节,避免项目启动阶段承担完整选矿体系所需的大额资本支出。
矿石分选结果又为这一开发路径增加了一层弹性。此前初步试验将入选矿石品位提高至2.52% Li₂O,在57.8%的质量产率下回收超过87%的含锂量。试验结果显示,Lei矿石可能在离开矿区之前剔除部分低品位物料,在保留大部分含锂量的同时减少需要运输和后续处理的吨位。
如果矿石分选最终被纳入生产流程,其潜在价值将同时体现在两个方面:一是提高外运产品品位,二是降低无效物料占用公路运输、港口装卸和海运能力的成本。
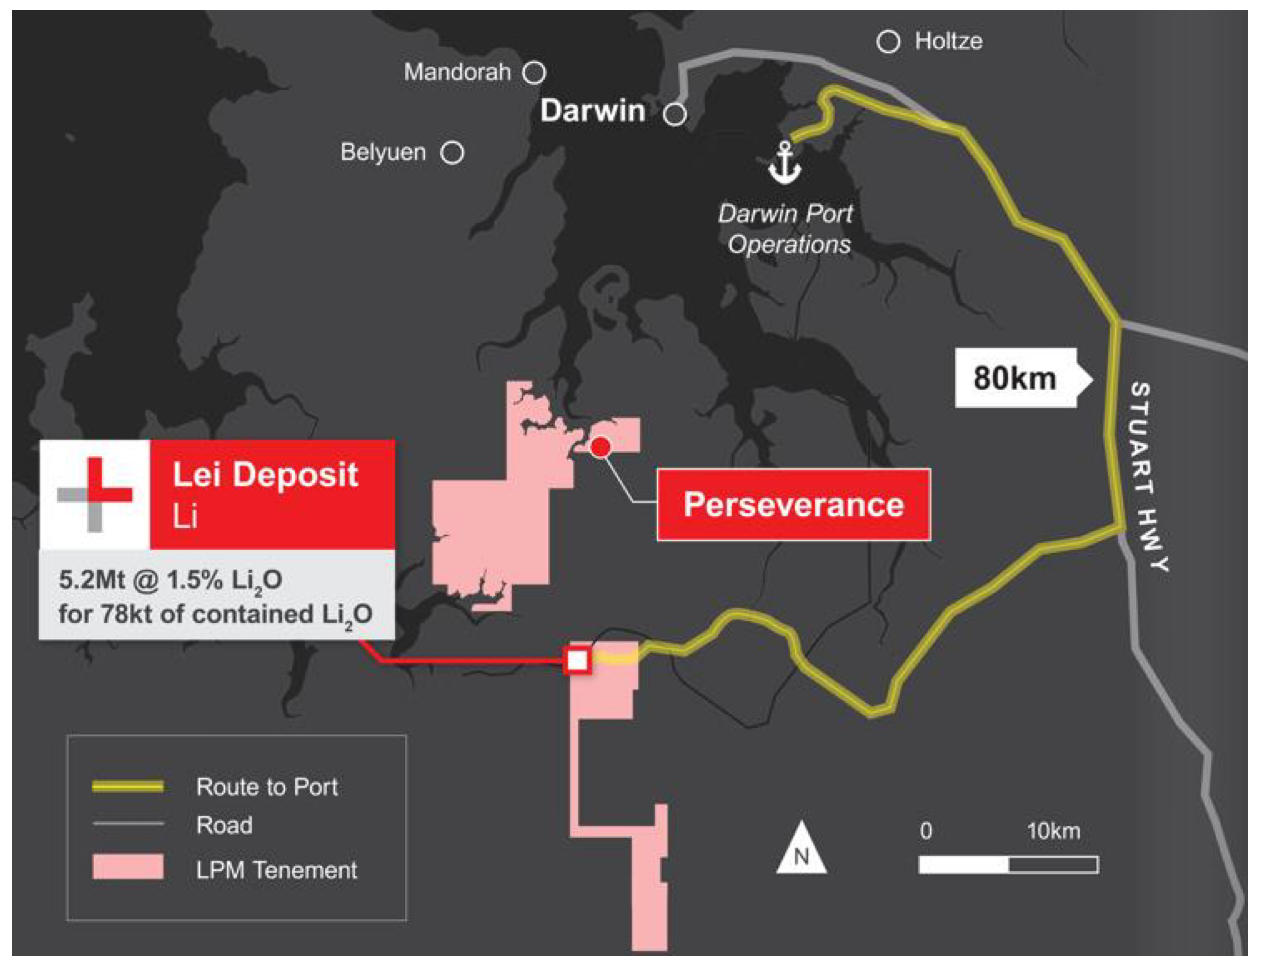
从矿区到市场的距离,也为Lei的DSO方案提供了现实条件。项目距达尔文港公路距离约80公里,可以利用现有区域道路和港口基础设施。LPM已经与Darwin Port Operations签署非约束性合作意向书,为未来港口作业和产品出口建立前期安排。
由此,Lei的项目条件形成了一套相互衔接的组合:较高的资源品位支持矿石直销,地下开发方式适应矿体形态,Lei与Lei Secondary具备共享基础设施的可能,矿石分选有望改善产品质量和运输效率,而较短的陆路距离及现有港口设施则为矿石进入出口市场提供物流基础。
正是这些因素,使Blue Ocean Equities能够在不假设前期建设常规选矿厂的情况下,为Lei建立一套初始开发资本约8000万澳元、稳态年产量75万吨的DSO经济模型。
换言之,3.47亿澳元税后净现值并不是单纯由锂价假设推导出来的结果。它首先建立在Lei能否把资源品位、地下矿设计、简化处理流程和近港物流条件转化为较低资本投入及可控单位成本之上。
8000万澳元启动、1.9年回本 券商模型看中了什么
资源品位、开发路径和区位条件,为Lei采用DSO模式提供了现实基础。进一步决定项目价值的,则是将这些条件转化为生产后,需要投入多少资本,又能够形成多大的现金流。
在基础情景中,Blue Ocean Equities采用Lei现有522万吨矿产资源量的75%,即约390万吨作为采矿量,预计可支持约7年的矿山运营。按照研报模型,项目将于2027年7月启动建设,2028年第一季度首次出矿;DSO产量由2028财年的13.5万吨、2029财年的45万吨逐步提升,自2030财年起达到每年75万吨的稳态水平。
这意味着,券商设想中的Lei并非一个仅以少量矿石试采打开市场的小型项目,而是一项以较低初始资本投入启动、随后较快提升至商业化生产规模的地下锂矿开发方案。
产品和价格方面,研报考虑采矿贫化因素后将DSO产品品位设定为1.4% Li₂O,并采用每吨325美元的销售价格。这一价格由1.5% Li₂O产品每吨350美元的假设按品位调整得出并按照0.71的澳元兑美元汇率计算,相当于约458澳元/吨。
成本模型则覆盖了从地下采矿到产品运抵中国的主要环节,包括每吨约85澳元的采矿成本、15澳元的破碎筛分成本、5澳元的管理费用、31澳元的陆路运输及港口装卸费用,以及30澳元的海运费用,并计入7.5%的北领地特许权使用费。
据此测算,Lei产品运抵中国的现金成本约为232澳元/吨,包含年均800万澳元维持性资本支出后的稳态全部维持成本约为242澳元/吨。以约458澳元/吨的模型售价计算,售价与全部维持成本之间保留了约216澳元/吨的空间,为项目现金流和资本回报提供了重要支撑。
在上述假设下,Blue Ocean Equities测算Lei基础情景的税后实际净现值为3.47亿澳元,实际折现率为8%;税后实际内部收益率达到76%,投资回收期约为1.9年。项目进入稳态生产后,年度自由现金流预计约为1.19亿澳元。
Blue Ocean Equities对Lei项目基础情景的主要假设及测算结果
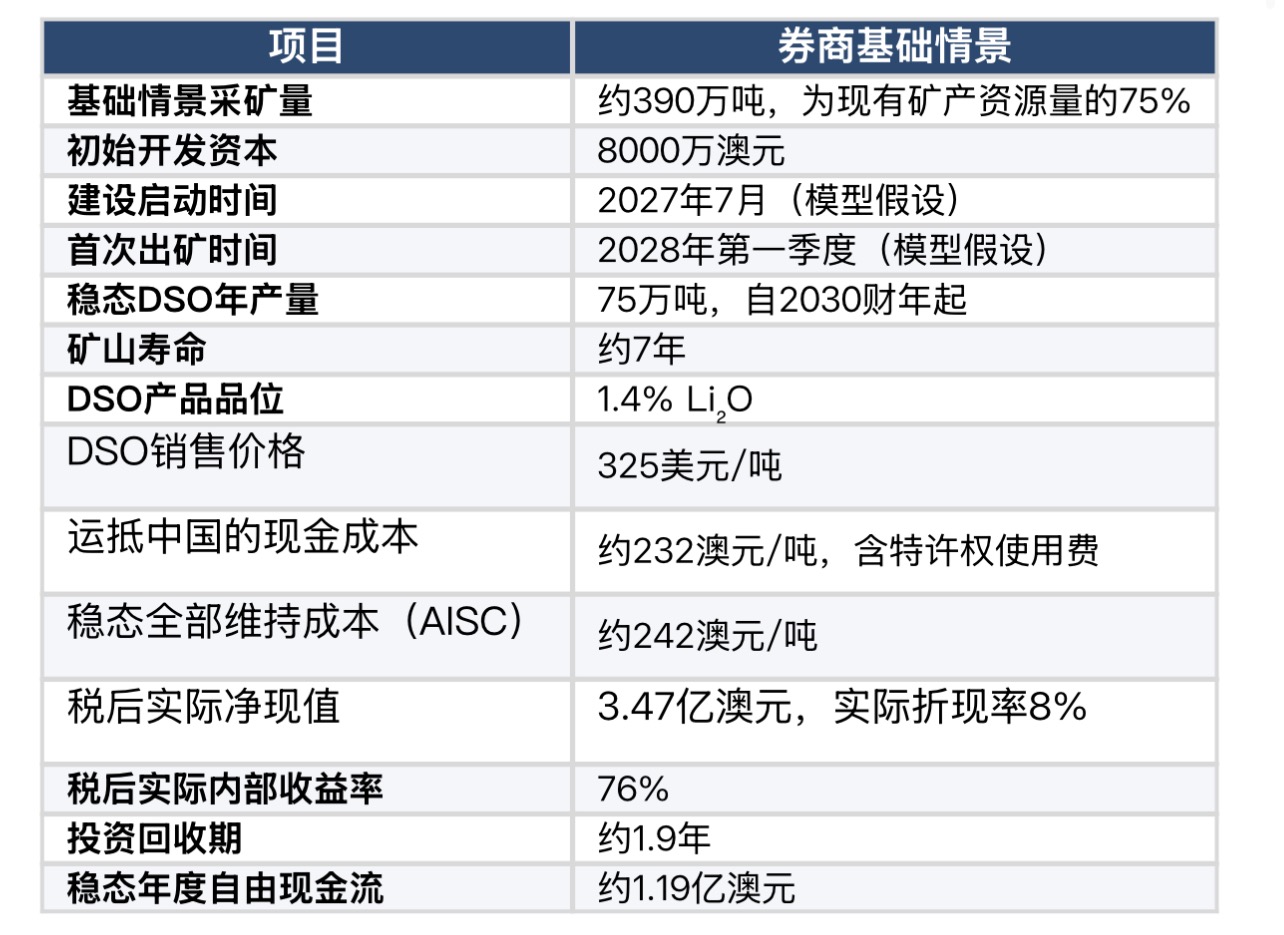
资料来源:LPM 公司网站发布的Blue Ocean Equities 研报。以上为券商基础情景采用的模型假设及测算结果,并非LPM已发布的范围研究结果、生产目标或财务预测。
把这些数字放在一起,Blue Ocean Equities描绘的是一项以约8000万澳元初始开发资本启动、在进入稳态生产后每年有望产生约1.19亿澳元自由现金流的锂矿业务。每年75万吨的稳态产量使Lei具备了超越一般小规模试采项目的商业体量,DSO开发模式则通过省去项目初期的常规选矿厂和尾矿储存设施,将资本集中于地下矿山、破碎筛分及物流体系等直接关系到首批产品销售的关键环节。
正是初始资本投入、生产规模与现金创造能力之间的关系,支撑了券商模型中76%的税后实际内部收益率和约1.9年的投资回收期,也解释了为何Lei现有资源能够形成远高于LPM当前市值的项目净现值。
这一模型能否转化为现实,融资结构将是关键一环。Blue Ocean Equities的每股净现值测算尚未计入未来项目融资可能带来的股份增发及股权稀释。对于LPM现有股东而言,开发资本以何种方式筹集,将直接影响项目经济价值最终向公司股权价值传导的程度。
如果LPM能够将承购预付款、项目融资、产业资本及股权融资进行合理组合,减少对单一大规模股权融资的依赖,Lei项目创造的经济价值便有望更多地保留在现有股权结构之中。反之,如果融资主要依靠较大规模的低价增发,即使项目经济性保持不变,每股价值仍可能因新增股份而被摊薄。
因此,这一模型的意义并不在于为LPM全部资产给出一个最终答案,而在于揭示:即使仅以Lei现有资源和第一阶段DSO方案为基础,项目所呈现的资本效率、现金流能力与LPM目前约2000万澳元市值之间,已经形成值得市场重新审视的价值落差。
522万吨并非终点 Lei资源扩张如何改写项目经济模型
Blue Ocean Equities给出的3.47亿澳元税后实际净现值,建立在约390万吨基础情景采矿量之上,相当于Lei现有522万吨矿产资源量的75%。按照券商假设,这一采矿量可以支持约7年的矿山运营,并使项目自2030财年起达到每年75万吨的稳态DSO产量。
对于Lei而言,522万吨资源量已经构成推动项目启动的基础,但并不是Bynoe资源潜力的全部。LPM正在推进两条相互衔接的主线:一条围绕范围研究、环境审批、融资及矿山设计,加快现有资源向开发项目转化;另一条通过钻探和勘探工作提升资源可信度,并继续挖掘Lei深部、Lei Secondary和Perseverance的资源量上行潜力。
对于现有资源,公司计划进一步开展加密钻探,提高资源分类和地质可信度,为后续矿山设计及开发研究提供更加坚实的基础。与此同时,Lei主矿体仍向深部开放,现有深部矿化截获及矿体延伸趋势显示,当前资源模型下方仍具备进一步扩大资源量的潜力。
距离Lei主矿体约170米的Lei Secondary,是另一项可能对矿山寿命产生直接影响的资源增长方向。该矿体目前的勘探目标约为320万吨至650万吨、品位1.2%至1.6% Li₂O。由于两个矿体相距较近,初步矿山构想考虑将入场斜坡道布置在其间,使Lei主矿体和Lei Secondary未来有可能共享地下开采基础设施。
位于Lei以北约12公里的Perseverance,则为Bynoe提供了更外围的资源扩张空间。该伟晶岩体已经完成34个钻孔、累计约3730米钻探,现有勘探目标约为360万吨至970万吨、品位1.2%至1.6% Li₂O。历史钻探曾录得19米、氧化锂品位1.58%的矿化区间,其中包括4米、氧化锂品位2.62%的高品位矿段。
将Lei主矿体深部、Lei Secondary及Perseverance放在一起,LPM目前公布的Bynoe综合勘探目标达到760万吨至1940万吨、品位1.2%至1.6% Li₂O。这些数字属于勘探目标,并非已经确认的JORC矿产资源量,其规模和品位仍需通过进一步钻探验证并完成资源量估算。
不过,这一资源扩张轮廓已经为Blue Ocean Equities建立扩展情景提供了依据。券商在约390万吨基础情景采矿量之上,加入Lei及Lei Secondary勘探目标区间的低端部分,即约400万吨、品位1.5% Li₂O的潜在矿量,将模型采用的总采矿量提高至约800万吨,并把矿山寿命由7年延长至12年。
在其他主要假设基本不变的情况下,Lei项目的税后实际净现值由基础情景下的3.47亿澳元升至约6.07亿澳元;未经风险调整的每股净现值由2.25澳元升至3.93澳元,按50%进行风险调整后,每股净现值则由1.12澳元升至1.97澳元。
这里真正值得关注的,并非简单把更多吨位乘入估值模型。Lei Secondary若能通过后续钻探转化为JORC矿产资源量并纳入矿山计划,新增矿量有望利用已经建设的斜坡道、地面设施和物流体系。项目价值的提升因而不仅来自矿山寿命延长,也来自初始开发资本及既有基础设施能够在更长周期内得到使用。
而即便是6.07亿澳元的扩展情景,也没有覆盖Bynoe及LPM可能形成的全部增量价值。Blue Ocean Equities明确指出,其扩展模型尚未计入Perseverance及其他新发现可能带来的进一步资源增长,也未纳入Wingate、Arunta等其他项目,以及LPM持有的Moonlight Resources(ASX:ML8)10.6%股权。
券商的扩展情景同样只考虑了资源增长带来的矿山寿命延长,尚未把LPM拟在山东东营推进的浮选加工和贸易平台纳入估值。如果这一平台未来能够为Lei产品提供更加高效的加工及销售渠道,LPM从矿石供应向下游加工和贸易环节延伸所形成的价值,也将成为现有矿山模型之外的另一层增长空间。
因此,从3.47亿澳元的基础情景到6.07亿澳元的扩展情景,Blue Ocean Equities首先展示了资源扩张对Lei经济价值的放大作用。LPM正在推进的资源升级和新一轮勘探,则决定着这一扩展情景能否逐步获得更坚实的资源支撑。
现有资源决定Lei能否启动,持续增加的资源基础则将决定这座矿山能够运行多久、最终形成多大的生产和现金流平台。
从达尔文港、Canmax到Develop Global Lei开发条件正在聚拢
一套经济模型能否转化为真实项目,最终取决于资源之外的开发条件。过去两年,围绕Lei从矿床走向矿山所需的若干关键环节,已经出现了越来越清晰的衔接。
2025年10月,Lei取得期限20年的采矿租约ML33874,为项目开发提供了稳定的矿权基础。2026年9月,公司向北领地环境保护局提交补充环境报告。该报告回应监管机构提出的补充信息要求,并纳入进一步完成的技术及环境研究,目前正在评估过程中。与此同时,Lei DSO范围研究临近完成,公司正最后确定技术、运营、资本支出、物流和经济假设。
从矿区到市场的通道也在逐步搭建。约80公里的公路连接使Lei能够直接衔接达尔文港;与Darwin Port Operations签署的合作意向书,为未来港口作业和产品出口提供了前期框架。LPM与Canmax Technologies的非约束性谅解备忘录则覆盖潜在DSO及锂辉石精矿承购,并涉及项目融资支持的可能性,使未来产品销售与开发资金之间具备形成衔接的空间。
在中国山东东营,LPM还在推进涵盖离岸贸易、保税仓储、矿产品加工及物流的合作框架。Blue Ocean Equities将其视为Lei第二阶段发展的一项重要选择:第一阶段通过DSO较快进入市场,第二阶段则可能借助中国成熟的加工体系,将业务进一步延伸至浮选、仓储和贸易环节。对于LPM而言,这一路径可以避免项目启动阶段承担完整选矿设施的资本压力,并为公司未来参与更多加工和贸易环节预留空间。
产业股东的存在,则为未来开发增加了另一项潜在有利条件。据LPM公司公告,Develop Global Limited(ASX:DVP)及其创始人兼董事总经理Bill Beament参与了LPM于2023年完成的800万澳元融资,目前Develop Global位列LPM前十大股东。Develop Global拥有丰富的地下矿开发和运营经验,并已取得Core Lithium旗下BP33地下矿的采矿合同;BP33距离Lei约2.2公里。
Blue Ocean Equities据此认为,随着Lei向地下矿开发推进,Develop Global可能成为合适的采矿运营参与方。研报的判断并不局限于采矿承包:Develop Global同时拥有西澳Pioneer Dome锂矿DSO项目,其地下矿运营能力、潜在矿源以及对锂矿DSO业务的理解,也可能与LPM未来的山东加工及贸易平台形成更广范围的产业联系。LPM尚未公布双方围绕Lei开发达成正式合作安排,但从股东关系、专业能力、相邻项目运营经验及各自资产布局看,Develop Global为Lei未来的开发和产业协同提供了一项具有现实基础的选择。
Blue Ocean Equities同时将LPM董事会和管理团队视为项目推进的重要条件。公司团队的专业背景覆盖地质勘探、矿山开发、项目融资、资本市场、战略交易及澳中产业合作;矿山开发顾问和勘探开发团队则拥有地下矿运营、工程研究和技术咨询经验。这一能力组合与Lei下一阶段需要统筹的审批、PFS、融资、地下矿建设、承购、物流和下游合作形成较强对应。
对于一家市值约2000万澳元的Junior而言,Lei更值得注意的地方或许不只是券商模型中的高回报率,而是开发一座地下矿通常需要的矿权、审批、物流、销售、融资、运营和下游承接条件,正在范围研究完成之前逐步聚拢。公司团队接下来的任务,是把这些已经出现的有利条件组织成一套真正能够开工、出矿和销售的开发方案。
紧邻BP33 Lei的价值为何不止于现金流模型
Lei并不是位于一片尚未形成产业基础的孤立矿区。项目与Core Lithium Limited(ASX:CXO)的Finniss锂矿同处北领地Cox Peninsula,LPM矿权与Finniss相邻,Lei距离BP33地下矿约2.2公里。
Blue Ocean Equities在研报中将LPM与Core Lithium放在一起观察。Core Lithium已经拥有生产设施、运营团队和商业化历史,现阶段显然不能与仍处于开发准备期的LPM进行简单估值类比;但两家公司位于同一锂矿产区,项目品位、地下开采条件及物流路径具有一定可比性,使Finniss成为理解Lei开发条件和区域战略价值的一项现实参照。
研报指出,Core Lithium现有矿产资源量约为LPM的十倍,但Lei的资源品位具有竞争力。如果将Lei放入Core Lithium现有矿床组合中比较,凭借现有资源规模和品位,Lei可能排在其若干其他矿床之前。若进一步把LPM现有矿产资源量与Lei、Lei Secondary及Perseverance勘探目标所显示的潜在增量一并观察,两家公司之间的资源禀赋差距还可能明显缩小。
研报发布时,Core Lithium市值约为10.2亿澳元,LPM约为2000万澳元。两家公司所处发展阶段、资产规模、融资能力和生产状态均有明显差异,这一市值差距不能直接套用为LPM未来的估值空间。Blue Ocean Equities的判断是,随着Lei资源规模继续扩大并向生产推进,两家公司之间的估值鸿沟可能在未来18个月逐步收窄。
BP33的开发也为这一比较增加了现实意义。Develop Global已经取得BP33地下矿采矿合同,而BP33距离Lei仅约2.2公里。相邻地下矿的开发意味着相关采矿技术、承包服务和区域运营经验正在当地形成。Lei未来仍需建立自身完整的开发与运营安排,但其组织地下矿建设所面对的产业环境,与远离现有矿业活动的绿地项目并不相同。
除了区域位置和项目发展阶段,Blue Ocean Equities还从企业价值与所含氧化锂资源量的比例,对ASX上市锂矿公司进行了比较。
按照研报截至2026年10月1日的统计,LPM企业价值约为1770万澳元,相当于每吨所含氧化锂约226澳元。剔除Develop Global和ORE Resources两项受其他资产影响较大的特殊值后,研报所列同业的中位数约为每吨344澳元,平均值约为每吨527澳元。
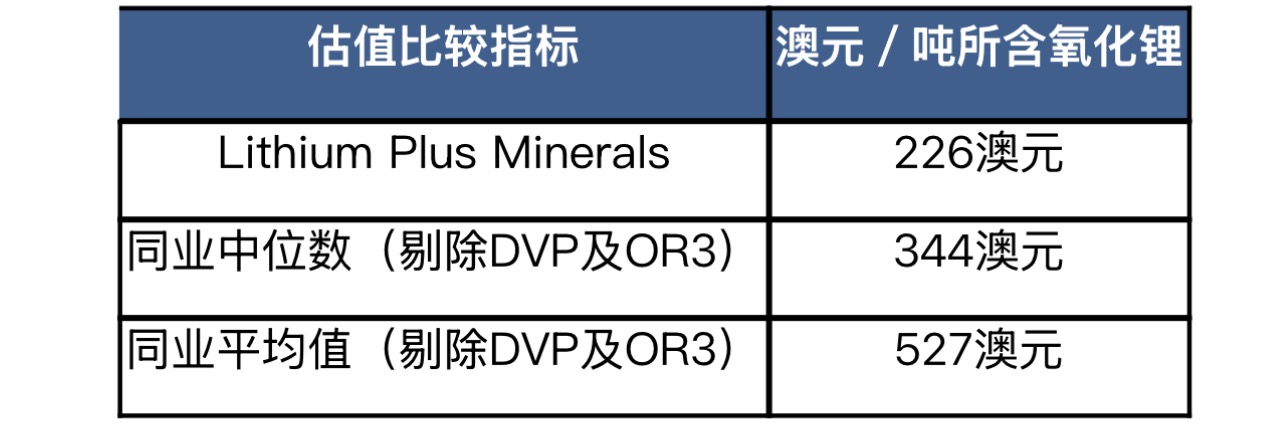
资料来源:Blue Ocean Equities、IRESS;数据截至2026年10月1日。
企业价值与所含氧化锂资源量的比率不能脱离其他条件单独使用。各公司在发展阶段、资源规模、品位、项目经济性、司法辖区和融资能力方面存在差异,每吨资源对应的企业价值自然不会完全一致。
但这一比较提供了有意义的观察角度:LPM当前市场定价不仅明显低于Blue Ocean Equities现金流模型所反映的Lei项目价值,在以资源基础衡量的部分ASX锂矿同业比较中,也处于相对低水平。
这也解释了Blue Ocean Equities为何在现金流折现模型之外单独强调Lei的战略价值。一个品位较高、紧邻既有地下锂矿、距离达尔文港较近、可以较低初始资本进入市场,同时仍具资源扩张空间的项目,对区域生产商、地下矿运营商、承购方和中国加工企业均可能具有产业吸引力。
3.47亿澳元的基础情景净现值衡量的是Lei作为独立DSO项目可能创造的现金流价值;与BP33及Finniss产业体系之间的区位联系,则提供了另一种观察Lei的视角——它不仅是一项等待独立开发的锂矿资源,也可能成为Bynoe区域矿业活动和澳中锂产业链中的一项战略资产。
未来18个月 券商模型将迎来现实检验
Blue Ocean Equities没有把Lei的价值重估建立在一个遥远的投产年份上,而是列出了一条贯穿未来18个月的项目推进路线。按照研报梳理的时间表,LPM近期将首先完成DSO范围研究,随后在2027年第一季度推进预可行性研究;项目预计在2027年第二季度向最终投资决定迈进,并于同年第三季度启动矿山建设,首批生产指向2028年第一季度。
与这条开发主线同步推进的,还有SER环境审批、Lei现有资源分类提升、Lei Secondary勘探目标向矿产资源量转化,以及承购、港口物流、下游加工和项目融资安排。这些工作能否按照大致相同的时间表完成衔接,将共同决定项目何时具备融资、开工和出矿条件。
Lei未来18个月的重要观察节点
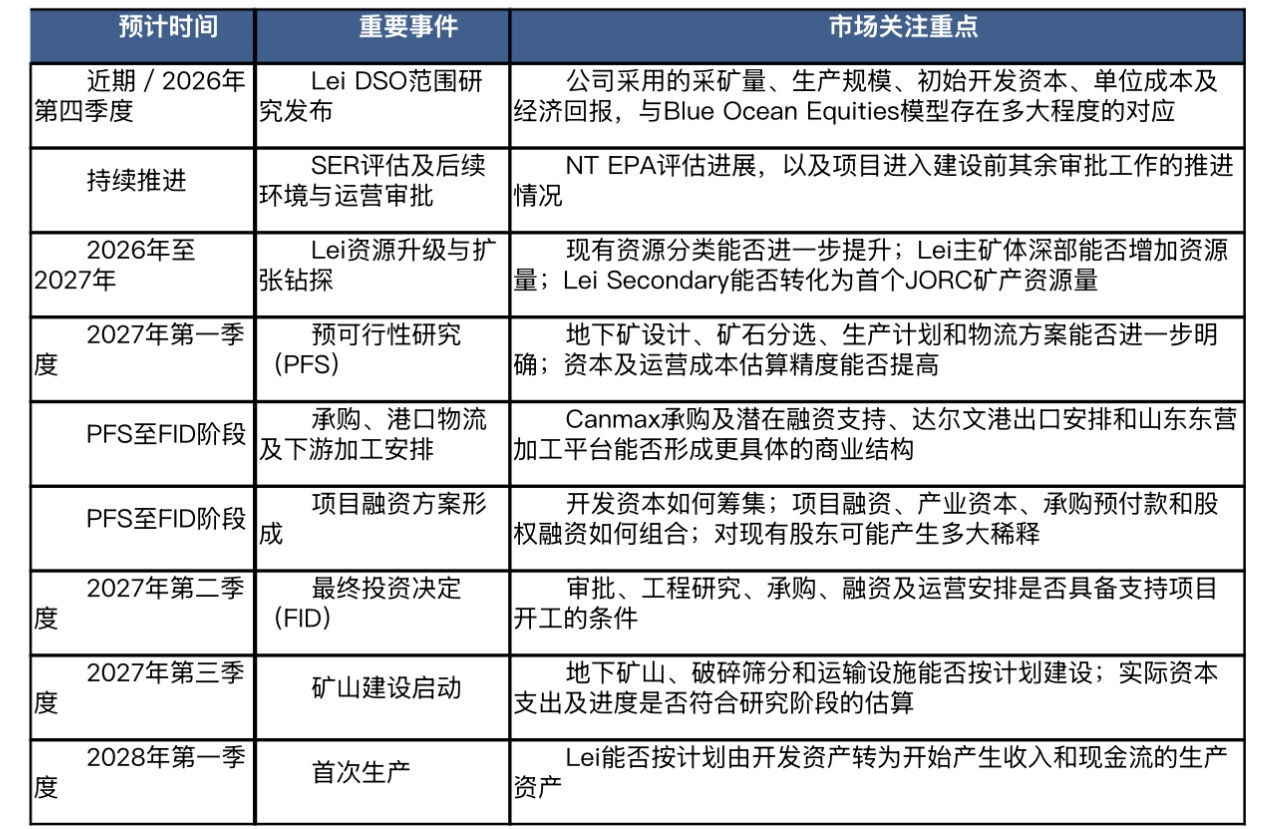
资料来源:LPM公司公告、Blue Ocean Equities。范围研究发布时间来自公司公告;PFS、FID、矿山建设及首次生产时间来自Blue Ocean Equities研报梳理的项目时间表,实际进度将取决于审批、研究、融资和建设安排。
这些节点并非彼此独立。范围研究决定市场如何认识项目经济性,PFS和审批决定Lei能否进入最终投资决定,承购与融资安排决定项目如何开工,建设及首次生产则决定券商模型中的产量与现金流能否真正落地。
对于LPM而言,未来18个月的意义不只是等待一系列公告,更可能是公司估值逻辑发生变化的关键时期。目前市场衡量LPM,主要依据仍是资源量、品位、区位和远期开发潜力。范围研究发布后,市场将首次获得由公司正式披露的项目开发情景,衡量Lei的坐标也将开始由“地下有多少资源”,转向“这些资源需要多少资本,才能转化为多大的产量和现金流”。
随着工程、审批、销售和融资条件逐步明确,市场对Lei所要求的开发风险折价也可能相应变化。Blue Ocean Equities目前对项目每股净现值进行50%的风险调整,反映的正是从研究、审批、融资到建设之间仍然存在的不确定性。未来18个月取得的实质性进展,将为市场重新评估这种折价提供依据。
在所有近期节点中,即将发布的Lei DSO范围研究最为关键。Blue Ocean Equities的报告提供了一套第三方经济测算,而范围研究将带来第一套来自LPM公司层面的项目开发参数。
市场届时关注的不会只有净现值和内部收益率。券商基础情景采用约390万吨采矿量、8000万澳元初始开发资本、每年75万吨稳态产量、1.4% Li₂O产品品位,以及约242澳元/吨的全部维持成本。公司范围研究采用的采矿量、生产安排、资本投入、地下采矿成本、矿石分选方案、物流费用和产品价格,将决定两套经济判断之间能够形成多大程度的对应。
如果公司披露的开发规模、资本需求和单位成本与券商模型大体接近,Lei的经济潜力便将获得一项重要的公司层面参照。如果部分关键假设存在差异,这些差异也将帮助市场识别项目最敏感的价值变量,并重新判断其回报水平和融资要求。
因此,3.47亿澳元不是LPM已经获得的价值,而是Blue Ocean Equities在一组具体假设下为Lei描绘的经济轮廓。接下来的范围研究、环境审批、PFS、承购融资和最终投资决定,将逐步为这套轮廓填入来自项目本身的工程、成本和执行依据。
与过去相比,市场今天面对的LPM已经有所不同。约2000万澳元市值所对应的,不再只是一家拥有522万吨锂资源的Junior矿业公司。Lei已经形成一条逐渐清晰的地下矿开发路径,项目所需的矿权、审批、物流、承购、加工和潜在运营条件也在逐步聚拢,并开始具备一套可以通过资本投入、单位成本和未来现金流加以衡量的商业框架。
未来18个月真正需要观察的,不只是LPM能否按时完成若干项目节点,而是公司能否从一家主要依靠资源量衡量成长空间的勘探开发公司,走向能够以项目经济性、融资能力和执行进度接受市场定价的准生产企业。
LPM最终能够打开多大的重估空间,取决于Lei能够走多快、项目融资需要付出多大代价,以及矿山经济价值能够在多大程度上转化为每股价值。即将发布的DSO范围研究,将为这一转变给出第一份来自公司层面的答案。
(资料来源:Lithium Plus Minerals公司公告、网站发布的Blue Ocean Equities研究报告及ACB News早前报道)。
编者提示:本文所引述的项目净现值、每股净现值、开发时间表及潜在升幅等数据,均来自Blue Ocean Equities在特定假设下建立的经济模型,并非LPM发布的生产目标、财务预测或股价目标。勘探目标不属于JORC矿产资源量。本文仅供市场信息与行业研究参考,不构成证券投资建议。
推荐阅读:
【异动股】战区需求拉动净利润翻倍 国防通信公司Codan(ASX:CDA)盈利指引大幅上调
)专有技术纳入美国FBI签名验证项目 FY27营收目标获重要助力
【异动股】Cobre(ASX:CBE)FY2026年报见证战略转型成果 生产+勘探双核铜业格局初显
【异动股】Stakk(ASX:SKK)专有技术纳入美国FBI签名验证项目 FY27营收目标获重要助力
【异动股】Lynas收购Meteoric(ASX:MEI) 补齐中国以外唯一规模化重稀土原料基地
【异动股】十孔九得铜 BOA Resources(ASX:BOA) 西澳Neds Creek项目首批反循环钻孔截获显著矿化
明星矿企Forrestania Resources(ASX:FRS)一年多完成怎样的跨越? 207.8万盎司黄金资源、两座加工厂背后的资产传奇(下篇)
Lithium Plus Minerals(ASX:LPM)Lei锂项目环评审批进入实质性推进阶段 DSO范围研究临近收官
IMARC 2026行业议题前瞻:当人工智能盯上黄金——一场看不见的资产配置革命
蒸发630亿澳元!澳股遭遇七个月最严重单日下跌 防御性主题再受关注
明星矿企Forrestania Resources(ASX:FRS)一年多完成怎样的跨越? 207.8万盎司黄金资源、两座加工厂背后的资产传奇(下篇)
免责声明
本网站所载信息仅供一般参考之用,不构成任何投资、财务、法律或其他专业建议。尽管本网站力求信息准确与完整,但不对其准确性、完整性或时效性作出任何明示或暗示的保证。投资涉及风险,读者在作出任何投资决策前,应自行判断并咨询专业、独立的顾问。凡使用本网站内容者,即视为已阅读并接受本免责声明。
郑重声明(版权与转载说明)
ACB News《澳华财经在线》对标注为“原创”的文章依法享有完整著作权。
澳大利亚境内及境外任何媒体、机构、网站或应用程序,未经 ACB News 事先书面授权,不得以任何形式转载、摘编、改写或通过第三方平台传播相关内容。
凡未经授权而擅自转载或变相转载者,均构成侵权,ACB News 将依法追究其法律责任。
Copyright Notice
All articles labeled as “Original” on ACB News (澳华财经在线) are protected by copyright.
Any reproduction, republication, redistribution, or adaptation of such content, in whole or in part, in Australia or elsewhere, without prior written authorization from ACB News, is strictly prohibited and constitutes copyright infringement.

相关阅读
-
【10.9】今日财经时讯及重要市场资讯
-
Lithium Plus Minerals(ASX:LPM)Lei锂项目环评审批进入实质性推进阶段 DSO范围研究临近收官
-
[更新]【10.2】今日财经时讯及重要市场资讯
-
【9.25】今日财经时讯及重要市场资讯
-
【公司观察】从Bynoe到达尔文 再到山东东营:LPM的锂矿DSO路径为何值得重估
-
【公司观察】得天时 占地利 聚人和 锁定矿石直销的Lithium Plus Minerals(ASX:LPM)正在打开怎样的成长空间?
-
【公司观察】得天时 占地利 聚人和 锁定矿石直销的Lithium Plus Minerals(ASX:LPM)正在打开怎样的成长空间?(下篇)
-
【公司观察】得天时 占地利 聚人和 锁定矿石直销的Lithium Plus Minerals(ASX:LPM)正在打开怎样的成长空间?(上篇)
免责声明:本网站信息仅供一般参考,不构成投资或财务建议。虽力求准确与完整,但不保证信息的准确性、完整性或时效性。投资有风险,决策前请咨询专业独立顾问。使用本网站即视为接受本免责声明。
热门点击
-
- “脏钱”过境 澳洲12万亿房地产市场展开监管围堵 4.5万家企业强制注册后反洗钱防线能否真正前移?
-
- [更新]【10.6】今日财经时讯及重要市场资讯
-
- 【10.8】今日财经时讯及重要市场资讯
-
- AUSTRAC“Operation Claw”揭开房贷欺诈黑幕 全澳可疑贷款膨胀至40亿澳元 数百经纪人、律师、会计师及高风险公司线索遭跨部门排查
-
- 【10.7】今日财经时讯及重要市场资讯
-
- First Au(ASX:FAU)再出重拳收购Lady Jane金矿 西澳黄金资产版图持续扩容
-
- 民意如钟摆 澳洲两党支持率六个月六度逆转 工党跌至历史最低
-
- 【异动股】首钻见矿暴涨翻番 Dalaroo Metals(ASX:DAL)西非Bondoukou项目揭露18米@7.31克/吨高品位基岩金矿
-
- 【异动股周报】NST断拒387亿并购要约 Lynas鲸吞小盘稀土股 BOA十孔九得铜 新莱特乳业迎复苏
-
- 消费结构升级下遭受阵痛 ASX中国关联股面临价值重估 乳制品与红酒企业首当其冲
-
- 蒸发630亿澳元!澳股遭遇七个月最严重单日下跌 防御性主题再受关注
-
- Lithium Plus Minerals(ASX:LPM)Lei锂项目环评审批进入实质性推进阶段 DSO范围研究临近收官
-
- Flagship Minerals(ASX:FLG)东南亚Khao Soon大规模钨矿项目确立JORC勘探目标 钨资产转化反哺金铜开发
-
- 澳股AGM季当前 市场谨慎前行 风险与压力之下仍存结构性机遇
-
- 【异动股】十倍股EQ Resources(ASX:EQR) 三季度钨产量与收入双创纪录 现金储备大幅增长