


【9.2】今日财经时讯及重要市场资讯
【财经要闻】
澳洲房市下行趋势全面深化 九成以上首府城市郊区房价出现回落
(图片来源:Cotality官网)
澳洲住宅市场的下行调整曲线愈发陡峭。自2月达到峰值以来,悉尼平均房价已下跌约 7.1%(约 $93220澳元),仅8月下跌 1.4%。
墨尔本、堪培拉、布里斯班等主要首府城市房价单月跌幅亦接近1%。数据机构Cotality指出,过去三个月内,全国93%的首府城市郊区房价出现回落,市场弱势由高端物业向各价格区间扩散。
本轮下行由多重因素叠加驱动。澳政府针对负扣税及资本利得税优惠的调整,显著削弱投资者参与意愿;年内三次加息则进一步抬升持有成本,压制潜在需求。
汇丰首席经济学家认为,目前仍处于本轮低迷的早期阶段,当前趋势可能延伸至明年晚些时候。唯有央行开始释放降息信号,才可能触发实质性回暖。
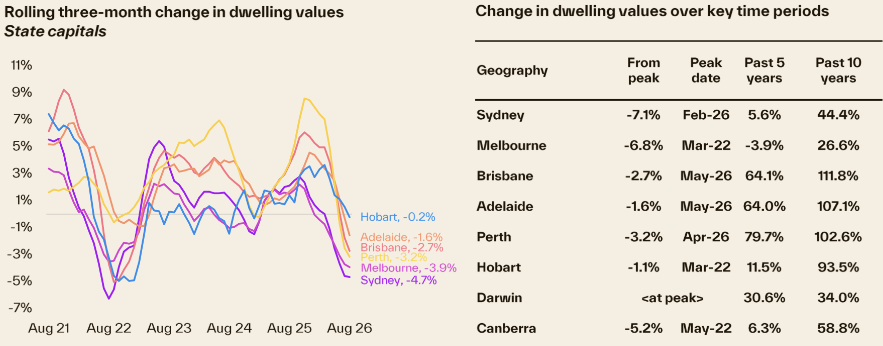
(图片来源:Cotality官网)
澳洲国民银行和澳新银行警告低迷期可能至少再持续六个月;Barrenjoey和Ray White则较为乐观,预测年底前新挂牌房源减少可能支撑房价。
DroneShield、JB Hi-Fi等上市公司被指“数字镀金” 财报季披露成为表演艺术?
在刚刚落幕的澳股财报季中,部分上市公司的“数字镀金”手法引发机构投资者普遍警觉:上市公司在精心设计的演示文稿中,将光鲜的营收数据置于显要位置,而将亏损、下滑或不佳的前瞻指引深埋于数十页之后。这并非简单的信息呈现顺序问题,而是关乎资本市场的信任成本。
以反无人机技术公司DroneShield为例,演示文稿开篇即突出收入增长74%的“创纪录半年”,然而直至第27页,才体现公司悄然录得3220万澳元的净亏损。电子零售商JB Hi-Fi同样如此,先展示全年利润增长,在30页幻灯片后才提及7月同店销售额的下滑——这一关键数据最终引发股价12.3%的剧烈回调。
基金经理们将此现象概括为“数字镀金”。物流软件巨头WiseTech Global被指改变盈利定义,将频繁重组成本排除在外;在线零售商Cettire则以大幅增长的“调整后盈利”掩盖850万澳元的法定净亏损。评论人士指出,若“一次性”项目年复一年地出现,便不再是意外,而是常态化的经营成本。
市场的反应往往是迅捷而残酷的。这种选择性披露策略或许能为管理层赢得开盘后短暂的时间窗口,但股价回落几乎不可避免。对于投资者而言,若一家公司需要翻越数十页才能找到真正的经营状况,这本身已是一道不容忽视的风险信号。
【澳股】
【年报观察】Janus Electric(ASX: JNS)拐点之年:8个月股价暴涨900% 逾百辆换电订单印证技术实效 6千万澳元北美合同锚定增长预期
今年以来超过900%的股价上涨,北美订单数倍激增一举突破6000万澳元,3个月内两次配售增发,引得澳洲领先小盘机构基金溢价追购……有“澳洲重卡电气化第一股”之称的Janus Electric(ASX: JNS)过去一年数度迎来高光时刻。
Janus Electric(ASX: JNS)是本网自其澳交所IPO上市之初便密切关注的一只兼具工业(运输电气化技术服务)与公用事业(能源即服务)属性的小盘股。2026财年是JNS上市后的首个完整财年,而这份年报所呈现的,正是一家处于关键转型期的企业画像。
作为一家澳大利亚重型车辆电动化公司,Janus在截至2026年6月30日的财年内,顺利完成从技术验证到初步商业化布局的过渡。尽管财务数据显示亏损,但各项经营性指标均指向一个更为成熟的商业实体的轮廓。
FY26年报呈现的,并非一份简单的业绩总结,而是一个清晰的战略信号:公司完成“技术验证”与“组织重建”的双重准备后,已站在从试点走向规模化商业交付的起跑线上。年报向市场传递的核心信息在于——技术可靠性获实路里程数据验证,管理层与资本结构完成系统性重置,而不断累积的海外订单,则构成未来几年最明确的增长支撑。
(关联阅读:《采访札记:当政策窗口与渠道体系开始共振——Janus Electric 的商业节奏为何逐渐清晰》、《转型上市逾半年 Janus Electric Holdings(ASX: JNS)首次年度股东大会释放怎样的信息?》、《【独家】ASX澳交所将迎来电动重卡概念第一股 Janus Electric将为市场带来怎样的新叙事?》)
(图片来源:JNS公告)
数据印证技术实效 收入结构初显平台特质
从财务表现来看,Janus的集团总收入及其他收入较上年增长53%至480万澳元,其中交易收入达220万澳元,同比增长27.7%。集团全年税后净亏损910万澳元,与上年的890万澳元基本持平。
年报中最具说服力的,并非营收数字本身,而是技术在实际运营环境中的扎实表现:28辆改装电动卡车在澳洲客户线路上累计行驶超过75万公里、完成超过4000次电池更换,11座充换电站投入常态化运转——这些数据直接回应市场对换电模式“能否跑得起来”的根本疑虑:当真实货运场景中的里程与换电频次被逐一记录,技术便不再是纸面参数,转而成为可被审计的运营资产。
最值得关注的,则是收入结构的实质性优化——虽然全年交易收入仅220万澳元,但其中电池租赁及能源服务收入增长94%至70万澳元,订阅及使用费收入增长65%至20万澳元,服务与维护收入则作为全新收入流贡献约20万澳元。此外,交易收入毛利率由20%大幅提升至70%,剔除库存冲回后的实际经营毛利率亦达到44%。
当前的收入组合表明,公司商业模式正从“一次性改装销售”向“电池即服务+能源管理+软件订阅”的经常性收益模型迁移——对早期科技公司而言,这是估值逻辑从项目制向平台制切换的首要佐证。
(关联阅读:《订单、融资、交付全面提速 Janus Electric季报释放商业化加速信号》、《【异动股】运营亮点逐次释放 推动Janus Electric(ASX: JNS)年内暴涨150% 重卡电动化先锋JNS锐意深拓北美市场 从技术验证到商业化试点 多维突破推动估值逻辑重塑》)
团队与资本基础焕新 治理彰显执行导向
FY26年报中另一个容易被忽略的亮点,是公司在治理层面的集中重塑。Ben Hutt于1月出任CEO——这位曾带领能源管理软件公司Evergen从初创走向被收购的操盘手,其职业履历本身就是对“执行导向”的背书;Tony Fay同日升任主席,Peter Koller随后进入董事会;审计师更换为In.Corp;薪酬框架全面重构,关键管理人员现金薪酬刻意压低、激励与股价阶梯和服务年限挂钩。
这一系列动作传递的信号是一致的:公司已把“创始人驱动”切换为“职业经理人驱动”,并通过激励绑定让管理层与股东利益站在同一边。
如果说这些调整是公司内部的“自我证明”,那么随后的融资节奏则提供来自外部市场的“交叉验证”。
5月JNS以0.17澳元/股完成450万澳元增发,7月再以0.24澳元/股(较5月溢价41%)完成768万澳元增发,且由澳洲领先小盘机构基金全额认购。
在财年末现金仅200万澳元的背景下,两轮增发不仅解决阶段性流动性问题,更重要的是:“新钱”愿意用更高价格进场,市场给出的定价信号是“呼应公司基本面改善,而非救助性稀释”。
(关联阅读:《重卡电气化先锋Janus Electric Holdings(ASX:JNS) 完成董事会全面调整 Tony Fay出任董事局主席 引领下阶段增长》、《Janus Electric (ASX: JNS) 新年伊始迎来重大人事任命 Ben Hutt 出任公司CEO兼董事总经理》、《重卡电气化技术公司Ja nus Electric(ASX:JNS) 任命 Peter Koller 出任非执行董事》、《北美大额订单驱动 Janus Electric完成768万澳元机构配售 加码北美扩张》)
北美6100万澳元订单簿锚定增长预期
年报中最具含金量的信息,当属财报截止日后北美订单的持续攀升。截至公告发布,公司已锁定118辆卡车改装合同(美国93辆、加拿大25辆),合同总值约6,100万澳元。
其中7至8月新增的89辆美国订单,是在财年结束后两个月内集中获得的——这种节奏本身,是对产品力和销售网络有效性的直接证明。
这些订单簿的战略价值不止于金额。美国订单集中于加州港口走廊,单车叠加加州HVIP与洛杉矶港清洁卡车基金等激励计划约16.6万澳元/辆补贴,几乎覆盖改装成本的大半——当地强有力的政策激励以及政府环保部门对重卡零排放的强制时间表,使之成为 Janus 打开北美市场的理想切入点。
而加拿大的25辆订单,则有效验证“换电+改装”模式在北美不同监管框架下的可复制性。
(关联阅读:《Janus Electric再获4500万澳元美国订单 北美订单簿增至112辆 股价持续走强 》、《Janus Electric(ASX: JNS)获加州每车11.25万美元补贴资格 推进美国市场并探索重卡电气化基础设施 》、《Janus Electric(ASX:JNX)重卡改装服务获CARB 核准 进入加州零排放重卡核心补贴体系》)
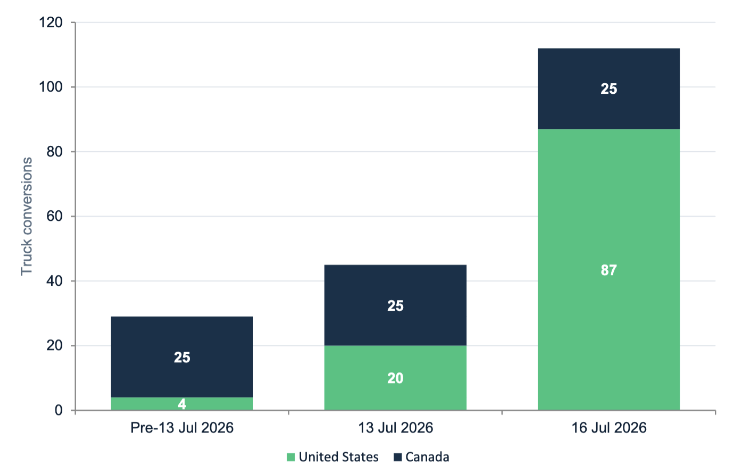
(图片来源:JNS公告)
战略递进 财务纪律与扩张节奏并重
在Janus的整体规划中,三条Horizon战略将目标拆解为可量化的里程碑:FY2026-27财年实现50–75辆在途运营、月产50套改装模块产能;FY2027-28拓展至3个以上国家运营、部署超650辆卡车;FY2029年后向全球1600辆车队规模迈进——每一步都对应明确的资金使用计划与产能建设安排。
扩张方式上,公司选择以“经销商改装中心+区域伙伴”替代全资自建的重资产路径,既保留JCM硬件模块和软件入口的控制权,又避免初期资本开支过大的风险,体现出一种典型的“轻资产+杠杆他人产能”的成长逻辑。
反观全年历程,或许可以浓缩为一句话:Janus Electric虽未承诺“来年盈利”,但它用实路里程、组织重建、机构溢价认购和6100万澳元北美订单,共同搭建出一个可供验证的执行框架。
跨越拐点 以实路里程勾勒增长图景
如果说这份年报为关注Janus Electric的投资者提供一个坐标,那么这个坐标的横轴是“技术验证与组织重建”,纵轴则是“订单兑现与市场延展”。两条轴线交汇之处,恰好是一个临界点——越过它,公司的叙事将从“烧钱验证”切换为“交付增长”。
不妨把目光投向更远处:当118辆北美订单逐一变成道路上行驶的电动卡车,当换电站从澳美的港口走廊向内陆货运节点延伸,当电池租赁与能源服务的经常性收入在总收入中占据主导地位,Janus Electric的故事将不再只是“一家澳洲电动卡车改装商”,而可能是全球零排放重卡基础设施网络中的关键供应商。
当然,这一切仍需要时间来证明。电动改装重卡的渗透并非一朝一夕,供应链的韧性、交付的准时率、客户运营成本的实际节约,都将在每一辆车上路后被反复检验。
但恰恰是这样的挑战,让这家公司的前景更加值得观察——在重卡电动化这场长跑中,Janus Electric已经选好赛道,装好引擎,并将地图摊开在投资者面前。接下来的每一公里,都将由车轮书写答案。对于愿意关注技术落地、耐心看待早期成长的投资者而言,这家公司的下一份年报,或许会比这一份更加值得期待。
【公司观察】煤炭大国为何仍在寻找天然气?蒙古能源困局下Jade Gas(ASX:JGH)煤层气项目迈向开发
在电力系统扩容滞后、成品油高度依赖进口及南戈壁矿业持续增长的背景下,蒙古国本土煤层气的价值,正从地下资源延伸至能源安全、矿区供能和燃料替代。随着首批天然气储量登记完成、开发方案提交以及潜在外部融资框架浮出水面,Jade Gas Holdings(ASX:JGH)旗下Tavantolgoi XXXIII项目开始由资源评价走向商业开发。
蒙古国是全球煤炭资源最丰富的国家之一,也是亚洲重要的煤炭出口国。然而在这个煤炭产量屡创新高、矿业投资持续扩大的国家,电力供应紧张、能源进口依赖以及老旧基础设施带来的可靠性问题依然存在。
一边是大量煤炭输往中国,另一边是高峰时段仍需从俄罗斯和中国进口部分电力;一边是南戈壁矿区持续扩张,另一边是矿山运输、工业生产和居民消费所需的汽柴油仍高度依赖境外供应。
这种能源结构,为蒙古国尚未实现规模化开发的煤层气打开了市场空间。
澳交所上市公司Jade Gas Holdings Limited(ASX:JGH)近日发布2026年8月公司路演资料。随着蒙古国首批天然气储量完成登记、项目开发方案正式提交,以及一项拟覆盖首期开发资本开支的中国财团合作框架浮出水面,Jade旗下Tavantolgoi XXXIII煤层气项目正在由资源评价逐步转向商业开发。
对Jade而言,这不只是一次项目进度更新。公司希望资本市场看到的是:在蒙古国能源安全、矿区燃料替代和亚洲天然气需求增长的多重背景下,Tavantolgoi XXXIII正在由地下资源转化为具备储量、开发方案、潜在融资来源和初步销售路径的能源项目。
煤炭资源丰富,蒙古国为何仍面临能源供应挑战?
蒙古国是全球重要的煤炭资源国和出口国,但资源丰富并不等同于能源供应充裕。该国电力系统长期以燃煤热电联产机组为主,既承担发电任务,也负责乌兰巴托等城市在严寒冬季的集中供热。世界银行数据所反映的长期结构显示,煤炭在蒙古国发电中的占比一直超过80%。
问题在于,蒙古国不少大型热电设施服役时间较长,新增电源和输电网络建设未能完全跟上人口增长、城市化及矿业扩张带来的需求。国土辽阔、人口分散、矿区远离主要负荷中心,也增加了输电基础设施建设和维护难度。高峰时段,蒙古国仍需从俄罗斯和中国进口部分电力。
2025年10月,世界银行批准7800万美元第四能源部门项目,支持蒙古国建设和升级输电线路及变电设施。按世界银行披露,项目预计增加超过590MW输电能力,使相关区域停电时间减少约一半,并为约150MW风电和光伏项目接入电网创造条件。
这一项目从侧面说明,蒙古国面对的并不只是发电资源不足,而是发电能力、电网容量、系统可靠性和区域供需错配同时存在。随着Oyu Tolgoi铜金矿地下工程扩产、煤矿开发及矿业运输增长,南戈壁对稳定电力和运输燃料的需求仍可能继续上升。
外部能源依赖仍是结构性弱点
蒙古国煤炭储量庞大,但本土炼油和液体燃料供应能力有限,汽油和柴油长期依赖进口,其中俄罗斯占据主要份额。世界银行WITS数据库显示,2023年蒙古国进口矿物燃料、矿物油及相关产品总额约21.2亿美元,其中约18.0亿美元来自俄罗斯,占比约85%。
这种结构使蒙古国容易受到边境运输、炼厂检修、地缘政治及供应方政策变化影响。对冬季气温可降至零下30摄氏度以下的国家而言,电力和燃料供应中断不仅影响经济活动,也直接关系居民供暖和公共安全。
Jade在最新路演资料中称,蒙古国超过95%的成品油和石油产品依赖俄罗斯进口,南戈壁地区约有12,000辆柴油卡车运行,每天约1,500辆卡车通过蒙中边境。公司引用的2026年4月南戈壁柴油现货能源成本约为39美元/GJ。上述数字均为Jade路演引用口径。
如果本土煤层气能够实现商业化,它既可用于发电和工业供能,也可以CNG或LNG形式替代部分柴油,为矿山、重型运输车辆及偏远地区提供另一种能源来源。
煤层气不会取代煤炭,却可能补上能源结构短板
煤层气主要由吸附在煤层中的甲烷组成。其开发通常需要持续排水降低煤层压力,使气体逐步解吸并流向井筒。与常规天然气项目相比,煤层气的产能建立往往更依赖煤层渗透率、排水进度、解吸压力和井网设计。
对蒙古国而言,煤层气的现实价值并非短期内全面取代煤炭,而是提供目前能源体系中相对缺失的本土气体燃料:它可用于矿区分布式发电和工业供能,经压缩或液化后替代部分柴油和进口LPG;燃气机组较强的调节能力,也可能为风电和光伏接入后的电力系统提供补充。
不过,煤层气并非天然等同于低碳能源。其环境表现取决于钻井、处理和运输环节能否有效控制甲烷逸散,生产水也需要妥善管理。从投资角度看,地下资源量只是起点,稳定产气、单井经济性、基础设施和长期客户才决定项目能否形成商业价值。
全球天然气供给扩张,亚洲需求仍提供长期支撑
国际能源署在《Gas 2025》中指出,到2030年前全球大量新增LNG产能投产,将改变天然气供需格局、增强供应安全,并可能改善价格敏感型新兴市场获取天然气的能力。
国际天然气联盟2026年《世界LNG报告》显示,2025年全球LNG贸易量达到4.37亿吨,同比增长6.3%。该机构认为,人口增长、城市化、工业化、电力消费上升和数字基础设施扩张,将继续支撑2035年前的LNG需求。
蒙古煤层气的市场路径与澳大利亚、卡塔尔的大型海运LNG项目不同。蒙古国尚未形成全国天然气管网,但南戈壁项目接近大型矿山、重卡运输走廊和中国边境,可以从模块化LNG、CNG、矿区发电及工业用户起步,再视资源和产量扩大市场。优势是初期无需建设全国性管网;挑战则是开发商需要同时推进气田、处理、液化、运输和客户转换。
首批储量获批,Jade跨过制度性门槛
Jade的核心资产Tavantolgoi XXXIII煤层气项目位于蒙古国南戈壁,产量分成协议区域面积约665平方公里。最新路演资料将Red Lake开发区表述为约60平方公里;2026年6月储量公告所附技术材料采用的全场开发面积为约53平方公里,两者属于公司不同披露文件中的口径。
按最新路演资料,Red Lake距离Tavan Tolgoi和Baruun Naran煤矿约5公里,距离UB Metan在Tavan Tolgoi设置的LNG卡车加气设施约15公里,距离蒙中边境口岸约200公里。
公司自2021年以来在Red Lake完成19口煤层气评价取芯井,取得超过165次目标煤层交汇,完成28口气含量测试井,并采集和解释105公里二维地震数据。相关工作确认6至7层含气煤层,其中第三煤层样品甲烷含量达到98%。
2026年6月,蒙古国主管部门批准并登记该项目首批天然气储量,包括11.2 Bcf的2P毛可采储量和28.0 Bcf的3P毛可采储量。2P储量覆盖约4.2平方公里,当前只涉及6至7层已知含气煤层中的一个煤层。
据Jade披露,这是蒙古国首次正式登记煤层气储量,也使其成为该国目前唯一拥有获批天然气储量的项目开发商。11.2 Bcf本身规模有限,但其意义在于部分地下资源首次转化为监管认可、可支持开发方案和生产许可申请的储量。
公司最新路演称,已登记储量覆盖的潜力不足项目高位储量及资源潜力的3%;附录进一步给出约2.7%的公司测算。该比例体现资源升级空间,并不意味着其余资源可以自动转化为储量,后续仍需新增钻探、长期生产测试及技术经济评价。
191 Bcf或有资源量构成后续开发基础
除已登记储量外,Red Lake仍保有较大规模或有资源。按公司2026年6月公告及8月路演资料,其资源结构如下:
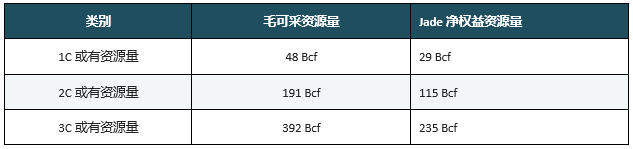
(图表来源:《澳华财经在线》)
项目外围Vista和Brownhill区域另拥有197 Bcf毛2U远景资源量,Baruun Naran项目拥有65 Bcf毛2U远景资源量。或有资源量不等同于储量;远景资源量的不确定性更高,同时面临发现和开发风险。Jade未来能否支撑175口井乃至约800口井的长期开发,取决于资源能否持续转化为储量,以及实际生产数据能否支持公司的井数和产量假设。
PDO正式提交,项目转入生产许可申请
继首批储量获批后,Jade于2026年8月提交Plan for Development of Operations(PDO)。PDO是项目由评价阶段转向开发的重要文件,涵盖地下资源与开发设计、钻井及完井方案、开采技术、天然气生产和处理、地面基础设施以及环境管理安排。
最新路演资料显示,公司拟以40口井初始开发为起点,随后扩展至175口井,并最终为Red Lake全场约800口井的长期开发建立基础。Jade的目标是在2026年下半年取得生产许可证,并于2027年上半年启动开发。
这一时间表仍取决于蒙古国监管审批、环境审批、最终融资协议、工程准备以及设备和人员调动。Jade已经从“发现天然气”走到“提交开发蓝图”,但尚未完成生产许可证和最终投资安排。
中国财团拟承担首期7.625亿美元资本开支
Jade最新投资逻辑中最受关注的部分,是公司与中国背景财团达成的Phase 1合作框架。根据2026年7月披露的非约束性合作协议,财团拟为首期开发提供全部资本支出,估算金额约7.625亿美元,按公司口径约合11亿澳元。
Phase 1拟包括175口生产井、最多约10台钻机首批进场、可容纳500至750人的现场营地、集输及地面处理设施,以及投资约1.5亿美元的模块化LNG设施。
路演资料列示的财团参与方包括PT Beijing Energy Linking、PetroChina相关钻井力量以及Hunan Geology & Mining。Jade称,这些参与方在中国煤层气盆地拥有相关经验,可为蒙古项目提供钻井、设备及工程执行能力。
拟议合作不以直接认购Jade股份为主要融资方式。按路演披露,成本回收前,财团拟取得项目未来天然气销售收益的80%,Jade取得20%;成本回收后,分配比例调整为Jade 70%、财团30%。这意味着Jade以项目前期大部分销售现金流,换取财团承担开发资本和工程实施风险。
对截至2026年8月21日市值约1.764亿澳元、现金约2160万澳元的Jade而言,若合作最终落地,可显著降低其独立承担约11亿澳元开发资本的压力。
但双方目前签署的是非约束性合作协议。路演资料虽然将Phase 1标注为“Fully Funded”,同页脚注同时明确,资金安排仍以签署最终具有约束力的协议为前提。因此,7.625亿美元不能视为已经完成交割或无条件落实。正式协议中的成本认定、超支承担、收入分配、项目治理、退出及违约安排,仍将影响该合作对Jade股东的最终价值。
模块化LNG瞄准矿区及柴油替代市场
Jade计划通过模块化LNG设施打开早期市场。2025年9月,公司宣布与蒙古国天然气产品进口商UB Metan LLC签署LNG销售安排的具有约束力高层条款,初始供气期为五年,拟覆盖项目最低20%的产量。
需要注意的是,该安排仍受多项先决条件约束,包括双方董事会批准、第三方同意及签署完整正式协议。原公告披露的价格机制为:按UB Metan在乌兰巴托销售LNG的平均参考价下浮20%,同时设置较JKM基准高50%的价格底线。
Jade最新路演将当时的价格底线展示为约28.5美元/GJ,并与公司引用的2026年4月南戈壁柴油价格约39美元/GJ进行比较。因此,28.5美元/GJ是公司按最新市场条件展示的底线水平,并非合同期限内永久不变的固定价格。
从市场切入路径看,Red Lake靠近Tavan Tolgoi和Baruun Naran等煤矿及重卡运输走廊。相比先建设长距离输气管道,模块化液化设施可以从较小规模起步,再通过槽车向矿区、加气站和工业客户配送。
Jade估算,仅南戈壁卡车市场的潜在需求约为18.5 TJ/日,相当于约355吨LNG/日。但潜在市场并不等于已签约销量,当前高层条款覆盖的最低20%产量也不能代表Phase 1全部产量已经获得承购。
从40口井到约800口井,开发蓝图仍需逐级兑现
Jade给出的长期开发路径由初始40口井、Phase 1的175口井、约440口井的后续阶段,以及约800口井的全场开发构成。175口井约占全场设想井数的22%。Phase 1除了扩大产量,更重要的任务是建立规模化开发所需的单井成本、产能、递减、排水管理和LNG销售数据。
按7.625亿美元总投资粗略折算,Phase 1平均资本投入约为每口井436万美元。但该数字包含约1.5亿美元LNG设施以及营地、集输、处理和其他地面设施,不能当作单纯的单井钻井成本。
只有当Phase 1证明产量、成本和市场模型成立,Jade才可能进一步扩大储量并推进约440口井乃至全场开发。若单井产量、钻井成本、融资条件或销售价格偏离预期,后续开发规模和节奏也可能调整。
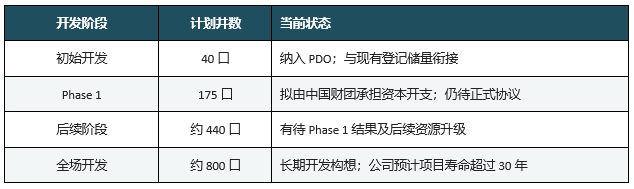
(图表来源:《澳华财经在线》)
对华出口提供长期选择,但尚未形成确定路径
Tavantolgoi XXXIII距离蒙中边境口岸约200公里,距离包头、呼和浩特和乌兰察布等中国北方工业城市约450至500公里。Jade认为,中国天然气进口需求、LNG重卡市场扩张以及陆路能源供应多元化,可能为蒙古煤层气提供长期出口机会。
公司援引行业资料称,中国约有110万辆LNG重卡,2026年预计消耗2400万至2700万吨LNG。最新路演还将蒙古陆路天然气与海运LNG航道风险联系起来,试图提升TTCBM项目的能源安全属性。
这一方向具有战略空间,但目前仍属于远期选择。Jade尚未披露与中国买方签署跨境购气协议,也未形成跨境LNG运输、海关或输气管道方案。中国财团参与合作讨论,表明项目获得产业资本关注,但不能据此认定项目已进入中国国家层面的能源安全安排。Jade近期商业化仍应主要立足蒙古国内市场。
Jade价值重估从何而来?
截至2026年8月21日,Jade股价为0.083澳元,已发行股份约21.28亿股,市值约1.764亿澳元。完成7月份1100万澳元配售后,公司现金余额约2160万澳元。扣除现金后,其粗略企业价值约为1.548亿澳元。
按Red Lake毛2C或有资源量191 Bcf计算,企业价值约为每Bcf 81万澳元;按Jade净权益2C资源量115 Bcf计算,则约为每Bcf 135万澳元。这只是基于公司路演时点股价和现金的静态测算,未计入债务、期权、绩效权利及其他潜在调整,不构成项目估值或投资建议。
市场所评估的显然不只是现有11.2 Bcf的2P储量,而是蒙古国首批正式天然气储量、逐渐清晰的许可路径、靠近矿区和运输市场的区位、初步销售安排、潜在外部开发融资,以及Red Lake后续资源升级和远期对华销售选择的组合。
资本市场关注点由“地下有没有气”,开始转向Jade能否打通资源、储量、许可、资金、建设、客户和收入之间的完整链条。
从资源发现走向项目执行,真正考验刚刚开始
从蒙古国能源结构看,本土煤层气具有多层次需求基础:它可以为矿区和偏远地区提供分布式电力,替代部分进口柴油和LPG,并在条件成熟时为可再生能源占比提高后的电力系统提供灵活补充。如果资源和基础设施规模扩大,还可能成为面向中国北方市场的陆路天然气来源。
Jade目前处于蒙古国煤层气产业前列。首批储量登记和PDO提交,使其率先跨过资源评价与商业开发之间的重要制度门槛;UB Metan销售安排和中国财团合作框架,则初步回答了天然气卖给谁、开发资金从何而来的问题。
但项目下一阶段不再主要取决于资源故事,而取决于执行。生产许可证能否获批、非约束性财团合作能否转化为最终协议、175口井开发能否启动、销售覆盖能否扩大,以及首批LNG能否按计划形成收入,将共同决定Jade能否由蒙古国首家天然气储量持有者转变为真正的天然气生产商。
煤层气为蒙古国改善能源供应结构提供了一种可能。Jade已经走到这条道路的前列,但从首批储量到规模化商业生产之间,仍需要资金、技术、市场和监管共同支撑。
注:本文基于公开披露资料整理,不构成任何投资建议 。
参考资料来源:
•Jade Gas Holdings Limited:《Corporate Presentation — August 2026》。
•Jade Gas Holdings Limited:2026年6月1日储量与资源公告及所附技术资料。
•Jade Gas Holdings Limited:2026年7月20日中国财团非约束性合作协议公告。
•Jade Gas Holdings Limited:2026年8月24日PDO提交公告。
•Jade Gas Holdings Limited:2025年9月24日UB Metan LNG销售安排公告。
•世界银行:Fourth Energy Sector Project(2025年10月22日);WITS蒙古国燃料进口数据。
•国际能源署:《Gas 2025》;国际天然气联盟:《World LNG Report 2026》。
Li-S Energy(ASX:LIS)与EPE达成合作 推进锂硫电池进入全球防务及无人机市场
立足自身技术、聚焦无人机及全球防务市场的澳大利亚锂硫电池企业Li-S Energy(ASX:LIS)9月2日宣布,与澳大利亚防务及国家安全公司EPE Trusted to Protect(EPE)签署合作协议。双方将共同推进LIS先进锂硫电池在EPE全球客户及技术合作伙伴网络中的评估、资格认证和应用导入,涉及无人机、地面机器人、排爆机器人、反无人机系统及单兵电子设备等平台,并探索向EPE合作伙伴平台及终端客户系统供应电池。
EPE是一家100%澳大利亚所有的防务及国家安全公司,拥有超过25年行业经验,在澳大利亚、新西兰、美国、欧洲和英国开展业务。公司是澳大利亚国防部和新西兰国防军的主要承包商,同时为防务力量、执法机构及政府部门提供产品和服务。
EPE的合作伙伴网络包括60多家国际防务及安全OEM企业,以及Babcock、BAE Systems、Thales和Leidos等澳大利亚防务企业。通过此次合作,LIS将参与EPE客户和技术合作伙伴相关平台的电池评估、演示及资格认证。
公告同时披露,EPE近期获得昆士兰州Sovereign Industry Development Fund(SIDF)305万澳元资金,用于升级和扩建制造设施,发展澳大利亚自主设计的电池驱动无人机系统。
LIS表示,其轻量化锂硫电池可用于提升无人机及无人系统的航程、运行时间和载荷能力,并强调澳大利亚本土设计制造以及澳大利亚和盟友材料供应链。
此次协议为非排他性协议。根据协议,LIS和EPE将共同评估、演示并完成相关电池的资格认证,并探索向EPE合作伙伴平台及终端客户系统供应电池。公司同时明确指出,任何商业电池供应结果都将取决于评估和资格认证项目的结果以及EPE客户和合作伙伴的采购决定。
Li-S Energy Limited(ASX:LIS)最新发布的FY2026年报,让这家澳大利亚先进电池技术公司未来几年的发展重点进一步明朗———防务市场已经成为公司近期商业化的核心方向。详见《【年报观察】战略重点锁定防务 Li-S Energy(ASX:LIS)最高1GWh扩产等待更多订单指引 FY27或成破局之年》。
此次合作发布前,LIS已开始进入美国防务测试体系。8月24日,公司宣布首批锂硫电池已交付美国陆军Combat Capabilities Development Command C5ISR Center(DEVCOM C5ISR Center),在美国马里兰州Aberdeen Proving Ground接受独立评估和测试。
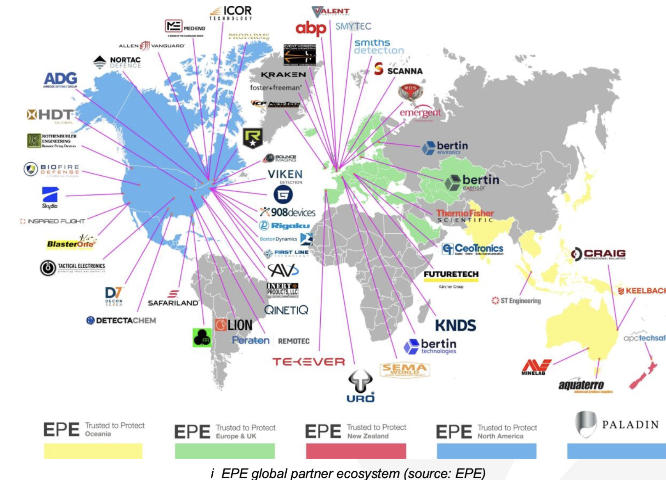
(图片来源:LIS公告)
5月,LIS获得澳大利亚民航安全局(CASA)以及美国PHMSA/FAA相关批准,使其锂硫电池原型产品能够从澳大利亚空运至美国进行评估和集成测试。
LIS此前还披露了Praetorian Aeronautics Dagger反无人机拦截系统、MSubs大型无人水下平台、V-TOL Aerospace Pegasus无人机以及Kea Aerospace高空太阳能无人机等相关项目。
目前公司尚未披露此次合作对应的采购金额、供货数量或具体时间表。后续商业供应取决于相关测试、资格认证以及EPE客户和合作伙伴的采购决定。
【异动股】Cobre(ASX:CBE)增资1200万美元认购优先股 加快智利Sierra Atacama在产铜项目控股收购
Cobre Limited(ASX:CBE)正通过全资智利子公司推进对Sierra Atacama铜矿项目的控股收购,公司确认已参与项目级优先股募资,向项目公司Sierra Atacama SpA注资1200万美元,现时合计持股口径升至54.38%。
该优先股将在Cobre于今年底前行使控制期权(Control Option)并另行支付1200万美元收购项目原股东老股后转换,届时持股比例将升至62.86%。
继周一消息发布后,CBE股价连日劲涨,年涨幅扩大至687%。
Cobre Limited(ASX:CBE)已确认参与2026年10月27日至29日在悉尼国际会议中心(ICC Sydney)举行的国际矿业与资源大会暨展览会(International Mining and Resources Conference+Expo,IMARC)。
ACB News作为IMARC 2026官方媒体合作伙伴将聚焦更多优质参会企业,第一时间为读者带来报道覆盖。(更多详情阅读:《5.4万亿美元资本需求背后矿业交付面临挑战IMARC 2026悉尼国际矿业与资源大会暨展览会聚焦关键矿产供应链、融资与项目落地》)。
(图片来源:CBE公告)
Cobre董事局执行主席Martin Holland表示,全球铜需求正进入结构性增长阶段,而供应限制日益凸显。Sierra Atacama预计于2027年实现阴极铜年产量爬坡,掌握多数股权将提升公司对项目经营现金流的直接受益比例。
Sierra Atacama项目已于2026年二季度实现经营现金流转正,阴极铜产量879吨,浸出回收率升至76%。
新井LF-08开钻在即!TMK Energy(ASX:TMK)Gurvantes XXXV项目试采井组迎重大升级 商业规模解吸产气验证冲刺最后一公里
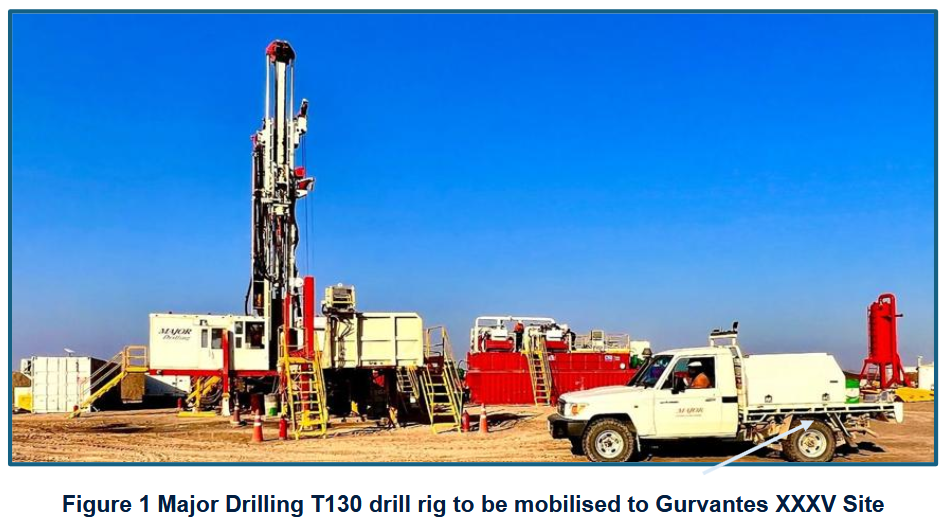
8月末的一则公告,将TMK Energy(ASX:TMK)的2026年工作计划从纸面推向现场。这家专注于蒙古国南戈壁煤层气开发的澳交所上市公司,正式确认与主要承包商Major Drilling的钻探合同,并明确至少一口新井的钻探承诺。对于关注TMK运营进展的投资者而言,这份公告的核心信号在于:项目从资源验证阶段向商业性验证阶段的跨越已进入实质性加速期。
公告中最值得注意的信息,是公司在资本配置上的主动调整。尽管合同保留最多三口新井的钻探灵活性,TMK的初始承诺仅锁定一口LF-08井。与此同时,公司将资源集中于对现有三口生产井的重新完井作业。这一“少打新井、优化旧井”的选择,反映出管理层对投入产出效率的谨慎考量——相比于在未知区域扩大勘探面,在已验证的储层上提升产出效率对于商业化验证而言更为关键。
LF-08井——商业化叙事的最后一块拼图
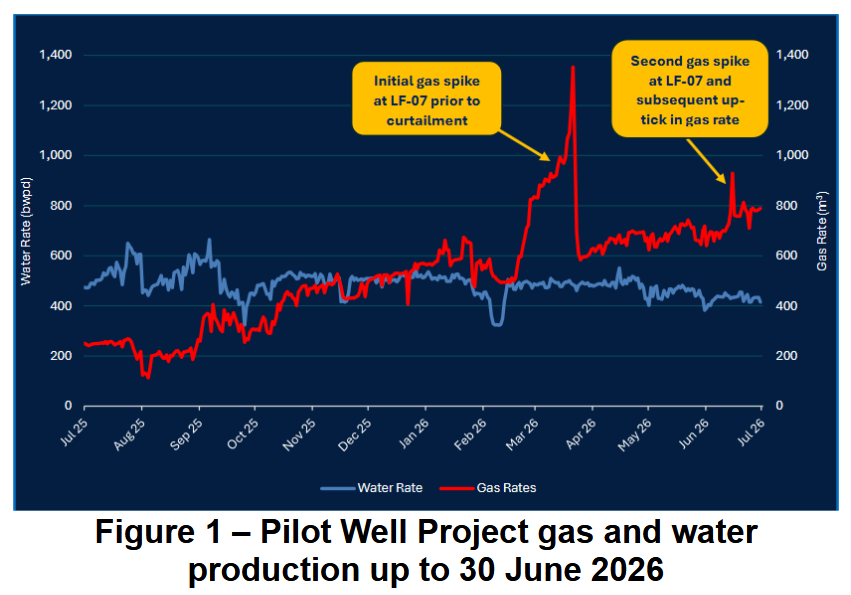
LF-08井的定位尤为值得关注。该井位于上倾位置,设计上追求早期产气能力,同时采用比以往更优化的井筒设计方案。TMK将其明确表述为在LF-07成功经验基础上的进一步改进。LF-07是当前Gurvantes XXXV试采井组(Pilot Well Project,当前7口生产井)中表现最佳的生产井,也是唯一按照2025年8月升级版储层管理方案生产的井。将新井的设计基准锚定在最优实践之上,体现出管理层对现有技术方案有效性的笃定。
TMK首席执行官Dougal Ferguson指出,公司2026年工作计划的目标是提高试采项目的天然气产量,继而验证Naririn Sukhait这一由公司100%拥有的巨大已发现天然气资源的商业可行性。LF-08井的开采将是年度目标实现过程中的重要一环。“在最优位置新增至少一口生产井,按照我们表现最佳的LF-07井的方式进行钻探,并以更优化的方式完井投产,应当能够补上最后一块拼图——即:试采项目能够以商业规模产出天然气。”
(图片来源:TMK公告)
解吸产气进行时 关键指标释放正向信号
截止目前,Gurvantes XXXV试采井组的整体生产数据十分积极:天然气产量逐月增长,储层压力持续下降,产水量保持稳定。Ferguson将这些指标的组合定义为项目成功的关键信号:天然气产量逐月取得增长,是煤层能够持续产气且储层压力持续下降的明确证据。“这些关键事实,加上持续稳定的产水量,共同构成了煤层气项目成功的关键要素。”
在煤层气开发的技术逻辑中,煤层具备持续产气能力,储层渗透性良好,排水降压进程符合预期,这三个指标的组合指向一个清晰的结论:整个试采煤层的井网系统处于正常排水降压和解吸产气的轨道上。正是这些基础数据的积累,构成公司判断项目具备商业可行性的依据。
TMK向市场确认,从供应链的推进节奏来看,为钻探合同履行订购的大部分长周期设备已完成制造并正从中国运往蒙古,剩余设备也在从澳大利亚发运途中。设备到位的时间表与9月下旬启动钻探的计划形成有序衔接,表明项目执行层面的准备已近尾声。
(图片来源:TMK公告)
多井复制 持续验证技术路径“商业可行性”
TMK Energy 100%持有的Gurvantes XXXV项目占地8400平方千米,坐拥多达1.2 万亿立方英尺(2C)已认证天然气资源。作为蒙古煤层气公司中拥有最厚煤层和最高含气量的一家,TMK旨在通过Gurvantes XXXV的加速开发,成为蒙古建设发展天然气产业和清洁能源转型的主要参与者,尤其是服务消耗全国40%能源供应的矿业企业的用气需求。
同时,项目距中蒙边境不足20公里,并靠近中国北方现有天然气基础设施,这一区位条件不仅是地理上的邻近,更意味着项目未来的产出可以直接对接全球最大的能源市场,具备从资源开发向实际供气过渡的天然通道。
对于一家处于商业化前夜的资源公司而言,TMK Energy正在用一系列可验证的执行节点,逐步兑现其关于项目商业价值的核心主张。(更多详情阅读:《【异动股】气体解吸确认催动股价强劲爆发 能源新星展露峥嵘 TMK Energy Ltd (ASX:TMK) 蒙古Gurvantes XXXV超级天然气项目战略合资Farmout流程启动 商业化气流投产路径日渐明晰》、《越过解吸拐点、产气持续爬坡!TMK Energy(ASX:TMK)蒙古Gurvantes XXXV项目布局井组增产 1MW气转电试点推进 储量登记及开发许可路径渐明》)
展望下半年,TMK的执行节奏已经清晰:9月启动三口现有井的重新完井,9月下旬LF-08开钻,设备物流同步到位。每一个节点都在将“商业可行性”这一抽象判断转化为可核验的现场数据。
对于投资者而言,值得关注的不仅是这些作业本身能否顺利落地,更是它们所验证的技术路径能否在后续井位中持续复制——这将决定Naririn Sukhait庞大的已发现资源量最终能够兑现多少价值。而随着中蒙边境近在咫尺的地理优势逐步从区位禀赋转化为实质性的供气能力,这家公司所处的叙事坐标或许正在悄然移动:从一家资源勘探企业,走向一个清洁能源供应者的角色转换。
本网将密切跟踪相关进展,敬请关注。
约30亿澳元!DigitalBridge拿下Ausgrid旗下PLUS ES 澳洲智能电表行业龙头易主
美国纽约证券交易所上市数字基础设施投资管理公司DigitalBridge Group(NYSE:DBRG)宣布,由其管理的一家投资载体已与澳大利亚电力网络运营商Ausgrid达成协议,收购后者旗下智能计量及能源数据服务平台PLUS ES。
DigitalBridge并未披露具体交易金额。不过据《澳大利亚金融评论报》(AFR)Street Talk栏目报道,本次交易对PLUS ES的估值约为30亿澳元,交易仍需获得相关监管批准并满足其他惯常交割条件。
这意味着持续数月的PLUS ES出售进程接近尘埃落定,该交易有望成为近年来澳大利亚能源数字基础设施领域规模较大的资产交易之一。
据AFR报道,DigitalBridge在最终竞购中击败了由Future Fund、Morrison及Aware Super组成的财团。KKR和Global Infrastructure Partners等国际基础设施投资机构此前也曾参与竞购。
约200万块智能电表构成核心资产
PLUS ES于2017年底启动运营,是Ausgrid集团内部与受监管配电网络业务相互独立的竞争性业务平台,主要提供智能计量、能源数据以及相关基础设施服务。
DigitalBridge表示,PLUS ES目前在澳大利亚National Electricity Market(NEM)管理约200万块智能电表,为电力零售商、公用事业企业及网络运营商提供计量和数据基础设施服务。
Ausgrid FY2025 Business and Sustainability Review显示,截至上一财年末PLUS ES已安装约160万块智能电表,仅FY2025一年新增安装约31.5万块,并处理约22亿次智能电表读数。其业务覆盖新州、昆州、南澳、维州、首都领地及塔州。
除智能电表外,PLUS ES的业务已经延伸至电网连接、电动车充电基础设施、大型电池储能系统设计建设以及通信基础设施等领域。
DigitalBridge亚太区负责人兼高级董事总经理Justin Chang表示,PLUS ES处于数字基础设施与能源转型的交汇点,已经部署的约200万块电表赋予公司较大的业务规模,而澳大利亚持续推进智能电表普及为业务进一步增长提供了空间。
媒体称估值约30亿澳元
AFR报道称,PLUS ES FY2025财年EBITDA约为1.5亿澳元,过去五年复合增长率约25%。
按媒体报道的约30亿澳元交易对价算,对应的企业价值约为FY2025 EBITDA的20倍。
这一估值水平也折射出大型基础设施资本对智能计量及能源数据类资产的关注正在升温。
与传统一次性设备销售不同,大规模部署的智能电表能够持续产生计量、数据管理及相关服务需求,并逐渐成为分布式光伏、电池储能、电动车和动态电价体系下连接用户、电力零售商与网络运营商的重要数字基础设施。
DigitalBridge本身长期专注于数字基础设施投资,目前管理的资产覆盖数据中心、通信塔、光纤、小型基站及边缘基础设施等领域。PLUS ES收购完成后,其资产布局将进一步延伸至澳大利亚能源数字化基础设施市场。
DigitalBridge此前亦参与过澳大利亚大型数字基础设施资产竞购。2024年,公司曾联合其他机构进入AirTrunk数据中心出售案后期竞购阶段,最终该项交易由Blackstone及加拿大养老金投资机构主导的财团胜出。
能源基础设施与数字基础设施的融合正在成为全球并购市场的重要趋势。
PwC在2026年中期并购展望中指出,在电力需求上升电网容量趋紧及能源安全受到更多关注的背景下,投资者正越来越重视具有基础设施控制力、长期合同现金流和稳定市场属性的资产。与此同时,数字化、能源转型以及电网现代化投资持续推动资本流向计量、控制、能源效率以及其他关键基础设施领域。随着全球企业和大型机构投资者重新配置资产及地域布局,相关领域跨境并购预计仍将保持活跃。
Ausgrid持续加码能源转型人才储备
PLUS ES出售消息传出之际,Ausgrid近期还获得新州政府培训体系的一项重要认可。
8月27日,Ausgrid宣布其Bright Spark Apprentice Program在2026 NSW Training Awards中获得“Large Employer of the Year”奖项。
作为澳大利亚东海岸规模最大的电力配电网络运营商之一,Ausgrid目前为超过200万户家庭和企业提供电力网络服务,其基础设施还需要持续适应太阳能、电池储能、电动车等新型能源技术的发展。
在出售PLUS ES后,Ausgrid的业务结构预计将进一步向受监管电力网络资产集中,而PLUS ES则将在DigitalBridge旗下继续围绕智能计量、能源数据和数字基础设施展开扩张。
据AFR此前报道,Ausgrid目前股东包括新州政府、IFM Investors、荷兰养老金管理机构APG以及AustralianSuper。其中新州政府持有49.6%权益。
对于DigitalBridge而言,此次收购则意味着其在澳大利亚数字基础设施市场取得一项新的大型平台资产,并首次将其传统的数据中心、通信网络投资逻辑进一步延伸至正在快速数字化的能源系统。
能源基础设施与数字基础设施的融合正在成为全球并购市场的重要趋势。PwC在2026年中期并购展望中指出,在电力需求上升电网容量趋紧及能源安全受到更多关注的背景下,投资者正越来越重视具有基础设施控制力、长期合同现金流和稳定市场属性的资产。与此同时,数字化、能源转型以及电网现代化投资持续推动资本流向计量、控制、能源效率以及其他关键基础设施领域。随着全球企业和大型机构投资者重新配置资产及地域布局,相关领域跨境并购预计仍将保持活跃。
【年报观察】WAM Capital(ASX:WAM)主动降档以待长坡:FY27静候小盘股拐点 单年回撤之后暗蓄反弹锋芒
知名基金经理Geoff Wilson掌舵的WAM Capital(ASX:WAM)2026财年遭受显著挑战,投资投资组合回报率为-10.5%,落后于标普/澳交所全部普通股累积指数(5.7%)和小型普通股累积指数(8.1%)。
尽管如此,公司董事会宣布每股7.75澳分的期末股息,附带60%的股息抵扣税额度(franking credit)。受益于旗下上市投资公司(LIC)架构及累积利润储备,董事会得以维持每股15.5澳分的全年股息水平。
与此同时,受利润储备已降至5.6澳分/股影响,WAM将2027财年股息目标主动下调至8.0澳分。
表面看,这是一份关于“降股息、亏业绩”的年报。但若以更长的时间轴和更结构化的视角审视,这份公告实则展示一家成熟投资机构在周期低点主动校准航向的战略定力。
股息重置是理性的资本保全,而非被动溃退。自2020财年以来,WAW始终将全年股息维持在15.5澳分,累计向股东分配超1.48澳元/股(含抵扣税额)。当这一水平开始侵蚀资本基础时,管理层选择果断降档,以阻断对历史储备的过度消耗。
(图片来源:WAM公告)
这种“先固本、再图远”的取舍,被视为上市投资公司架构在平滑收益与保护资产质量之间的正确用法——用短期阵痛换取利润储备的重建空间,为未来可持续的分红能力奠定基础。
WAW在年报中谈及下阶段的布局卡位。截至6月底,其组合中近三成仓位位于ASX 300之外,现金占比11.5%,高度聚焦于被市场忽视的小型工业股。管理层判断,随着澳央行紧缩周期接近尾声、地缘政治条件改善及企业活动升温,历史上多次催化小盘股行情的转折点正在临近。这种不追逐热点的逆向定位,可谓为捕捉未来风格切换留出充足的期权价值。
换言之,WAM Capital正将一次周期性的业绩逆风转化为资本基础再夯实的战略窗口。对于具备耐心的观察者而言,这种敢于在低点主动降档、以短期克制换取长期坡度的动向,往往比高位时的惯性繁荣更具审视价值。
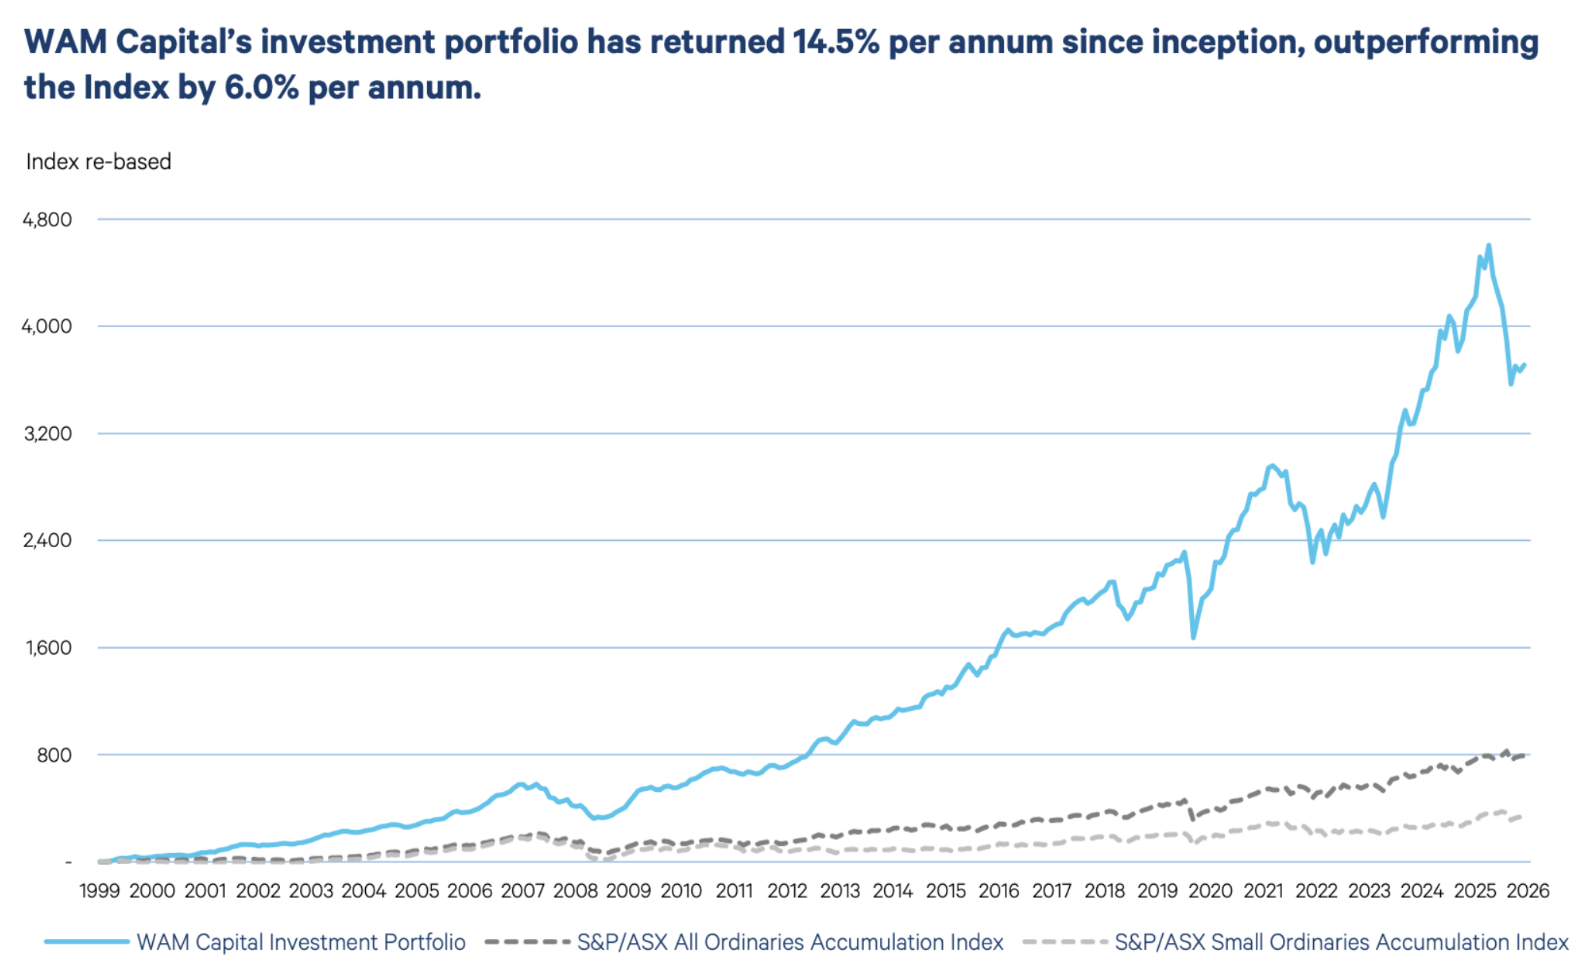
(图片来源:WAM公告)
值得关注的是,长期阿尔法收益未被单年回撤抹去。尽管2026财年表现疲弱,但自1999年成立至今,WAM投资组合年化回报仍达14.5%,分别跑赢标普/澳交所全部普通股指数和小型普通股指数6.0与9.0个百分点。
尤其是,其投资团队曾在2022财年录得-18.8%后连续三年实现强劲反弹(18.2%、26.4%、22.2%)。当前果断的调仓动作可谓延续WAM一贯的适应性与韧性,为下一阶段的均值回归埋下伏笔。
有史为证,这家明星基金将如何从上年的深度回撤中获得修复,无疑受到市场密切关注。
【异动股】Strike Energy (ASX:STX) 与Gina Rinehart旗下Hancock能源达成西澳天然气田开发协议
Strike Energy (ASX:STX) 与澳洲首富Gina Rinehart旗下Hancock Energy达成“突破性”协议,为其位于西澳陆上的West Erregulla天然气田开发铺平道路。
West Erregulla是西澳地区最大的未开发常规天然气资源之一,由Strike与Hancock共同持有。Hancock将向Strike提供3000万美元的商业贷款,为其履行West Erregulla开发工作中的出资义务提供支持。
周一STX股价劲涨9.52%,报0.115澳元,成交量高达1760万股。
Strike董事局主席Nev Power表示,董事会曾考虑多种融资方案,最终认为与Hancock的合作是为公司及股东提供价值的最佳路径。
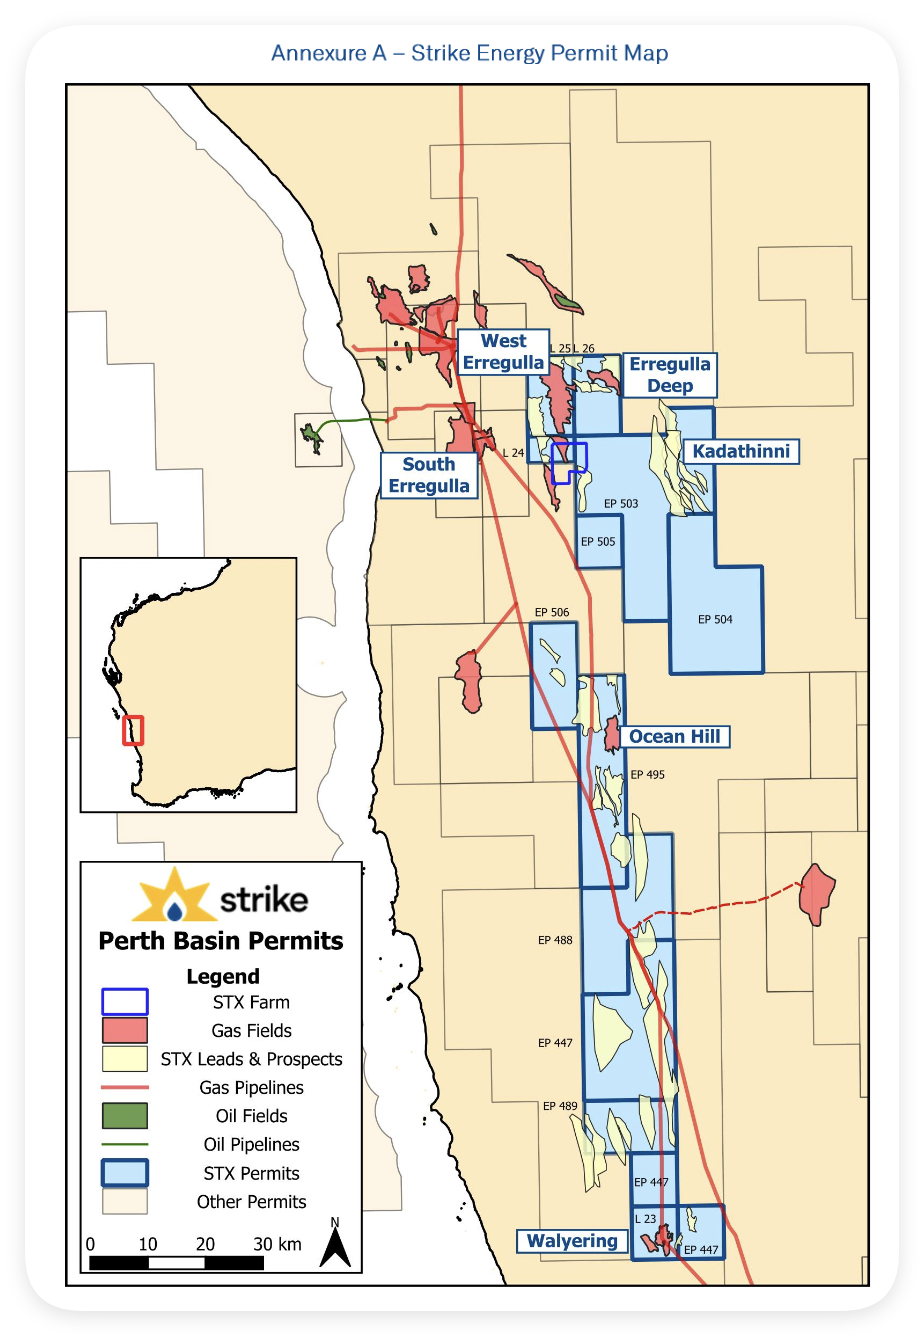
(图片来源:STX公告)
他提到与Gina Rinehart相识多年,期待与Hancock团队共同推进项目并将天然气推向市场。
双方计划在2028财年作出最终投资决定,项目预计于2029年年中开始天然气生产。
延伸阅读:
初钻告捷!Moonlight Resources(ASX:ML8)昆州Peak Downs矿床确认多个宽幅浅层铜矿化带 部分区域伴生钴元素富集
【年报观察】Lynas Rare Earths(ASX:LYC) 跨越增长低谷业绩加速放量 聚力打造矿山至磁体全链条稀土供应商
【异动股】Mount Ridley Mines(ASX: MRD)Grass Patch项目钪资源量跃升至9.46亿吨 钪金属量位居全球前列
【异动股】国防明星股Electro Optic Systems(ASX:EOS)交出史上最强中期答卷 营收同比跃升280% 基础利润由亏转盈
【年报观察】PLS Group(ASX: PLS):锂矿行业周期回暖下的盈利跃升与战略转向
【美股观察】从50,512到54,744:三浪4、三浪5相继兑现之后,道指走到大三浪终点了吗?
AUSTRAC“Operation Claw”揭开房贷欺诈黑幕 全澳可疑贷款膨胀至40亿澳元 数百经纪人、律师、会计师及高风险公司线索遭跨部门排查
澳股财报季收官在即 利润疲软叠加前瞻转冷 预示市场“缓慢磨底”
通胀数据维持高位引发利率预期扭转 德意志银行预计RBA最早9月重启加息
中澳监管“双向夹击” 320亿澳元洪流减至10亿细流 中国人赴澳房产投资灰色空间加速收缩
【年报观察】战略重点锁定防务 Li-S Energy(ASX:LIS)最高1GWh扩产等待更多订单指引 FY27或成破局之年
免责声明
本网站所载信息仅供一般参考之用,不构成任何投资、财务、法律或其他专业建议。尽管本网站力求信息准确与完整,但不对其准确性、完整性或时效性作出任何明示或暗示的保证。投资涉及风险,读者在作出任何投资决策前,应自行判断并咨询专业、独立的顾问。凡使用本网站内容者,即视为已阅读并接受本免责声明。
郑重声明(版权与转载说明)
ACB News《澳华财经在线》对标注为“原创”的文章依法享有完整著作权。
澳大利亚境内及境外任何媒体、机构、网站或应用程序,未经 ACB News 事先书面授权,不得以任何形式转载、摘编、改写或通过第三方平台传播相关内容。
凡未经授权而擅自转载或变相转载者,均构成侵权,ACB News 将依法追究其法律责任。
Copyright Notice
All articles labeled as “Original” on ACB News (澳华财经在线) are protected by copyright.
Any reproduction, republication, redistribution, or adaptation of such content, in whole or in part, in Australia or elsewhere, without prior written authorization from ACB News, is strictly prohibited and constitutes copyright infringement.
相关阅读
-
【年报观察】Janus Electric(ASX: JNS)拐点之年:8个月股价暴涨900% 逾百辆换电订单印证技术实效 6千万澳元北美合同锚定增长预期
-
【年报观察】Janus Electric(ASX: JNS)拐点之年:8个月股价暴涨900% 逾百辆换电订单印证技术实效 6千万澳元北美合同锚定增长预期
-
订单、融资、交付全面提速 Janus Electric季报释放商业化加速信号

-
北美大额订单驱动 Janus Electric完成768万澳元机构配售 加码北美扩张
-
【7.17】今日财经时讯及重要市场资讯
-
Janus Electric再获4500万澳元美国订单 北美订单簿增至112辆 股价持续走强
免责声明:本网站信息仅供一般参考,不构成投资或财务建议。虽力求准确与完整,但不保证信息的准确性、完整性或时效性。投资有风险,决策前请咨询专业独立顾问。使用本网站即视为接受本免责声明。
热门点击
-
- 从27澳元做空到17澳分平仓:Corporate Travel Management(ASX:CTD)暴跌背后 Doug Tynan八年前看到了什么?
-
- 澳储行9月加息概率骤升:经济韧性超预期 通胀风险再度积聚
-
- 澳大利亚面临关键矿产困境:宏大战略叙事 VS 骨感商业现实
-
- 【年报观察】Janus Electric(ASX: JNS)拐点之年:8个月股价暴涨900% 逾百辆换电订单印证技术实效 6千万澳元北美合同锚定增长预期
-
- 【年报观察】Lynas Rare Earths(ASX:LYC) 跨越增长低谷业绩加速放量 聚力打造矿山至磁体全链条稀土供应商
-
- Li-S Energy(ASX:LIS)与EPE达成合作 推进锂硫电池进入全球防务及无人机市场
-
- 5.4万亿美元资本需求背后矿业交付面临挑战 IMARC 2026悉尼国际矿业与资源大会暨展览会聚焦关键矿产供应链、融资与项目落地
-
- 【9.7】今日财经时讯及重要市场资讯
-
- 澳交所初级勘探公司勘探支出创纪录 金矿融资额保持领先油气意外崛起
-
- 【异动股】Hawk Resources (ASX:HWK) 西澳Olympus高潜力钪矿项目全部审批到位 本月启动勘探
-
- 中国平安保险拟退出悉尼CBD地标Salesforce Tower持股 交易对价或达9亿澳元
-
- 【异动股】国防科技股Titomic(ASX:TTT)以23.5%折价配售融资1650万澳元 瞄定2027年盈亏平衡
-
- 中国平安保险拟退出悉尼CBD地标Salesforce Tower持股 交易对价或达9亿澳元
-
- 初钻告捷!Moonlight Resources(ASX:ML8)昆州Peak Downs矿床确认多个宽幅浅层铜矿化带 部分区域伴生钴元素富集
-
- NAB大幅下调澳洲房价展望 悉尼墨尔本2026年或跌约一成